
Saham Meta turun 0.6% menjadi $705.44 pada Senin, memperpanjang penurunannya menjadi empat sesi berturut-turut meski Nasdaq Composite naik 1.1% pada hari yang sama. Divergensi antara saham tunggal ini dan indeks teknologi yang lebih luas adalah cerita utamanya jelang laporan hari Rabu: para investor bersiap memberikan penghargaan kepada indeks atas pertumbuhannya, tetapi mereka belum siap memberikan manfaat yang sama kepada sebuah perusahaan yang memikul program investasi berat. Pasar menginginkan bukti bahwa belanja tersebut dapat diubah menjadi pendapatan dan arus kas, dan katalis berikutnya tiba setelah penutupan pada hari Rabu.
Hasil kuartal ketiga diumumkan hari Rabu setelah penutupan, dengan panggilan manajemen dijadwalkan pukul 4:30 sore ET dan siaran web yang terbuka untuk analis dan investor. Konsensus menunjuk pada pendapatan sebesar $63.3 miliar, yang mewakili pertumbuhan sekitar 24% secara year-over-year, sebuah laju yang akan mengonfirmasi Meta sebagai salah satu perusahaan teknologi besar dengan pertumbuhan tercepat. Kelanjutan yang lebih penting adalah seberapa besar pertumbuhan tersebut mencapai laba operasi dan free cash flow, karena pendapatan saja tidak akan menyelesaikan perdebatan valuasi yang telah berlangsung sejak rencana investasi pertama kali diungkapkan.
Morgan Stanley memberikan penilaian yang lebih optimis, menaikkan target harganya menjadi $820 dari $775 sambil mempertahankan peringkat Overweight untuk saham tersebut. Tesis bank tersebut memadukan peningkatan imbal hasil iklan dengan potensi pendapatan dari Muse dan langganan AI bisnis, yang dianggapnya sebagai peluang jangka panjang yang berarti, bukan pendorong jangka pendek. Kenaikan peringkat ini penting karena menunjukkan bahwa setidaknya sebagian dari sell-side masih percaya belanja tersebut dapat diserap oleh pertumbuhan, sebuah pandangan yang akan diperkuat atau ditantang oleh angka-angka hari Rabu.
Meta memperkenalkan Muse Wonder dan Muse Wonder Full pada 12 Oktober, menggambarkannya sebagai model yang paling mampu untuk tugas pribadi dan profesional. Waktu peluncurannya adalah detail yang krusial: Wonder hadir setelah kuartal ketiga ditutup, sehingga pendapatan yang dilaporkan hari Rabu tidak dapat menangkap kinerja komersialnya, dan pembacaan pertama tentang adopsi harus datang dari komentar manajemen. Hal itu membuat panggilan itu sendiri sama pentingnya dengan angka-angkanya, terutama bagi investor yang mencoba mengukur apakah model baru tersebut dapat berpindah dari pengumuman produk menjadi pendapatan langganan berulang.
Komentar manajemen mengenai adopsi, langganan, dan pandangan kuartal keempat akan sangat berguna bagi investor yang mencoba mengukur apakah dorongan AI dapat diubah menjadi pertumbuhan pendapatan yang berkelanjutan. Perusahaan telah berinvestasi besar-besaran di platform tersebut, dan para trader ingin melihat bukti bahwa belanja tersebut menghasilkan imbal hasil, bukan sekadar menaikkan biaya. Perhatikan setiap penjelasan mengenai harga, adopsi perusahaan, dan laju pelanggan bisnis beralih dari uji coba ke paket berbayar, karena detail-detail tersebut lebih penting bagi narasi daripada satu lagi capaian pendapatan yang sekadar memecahkan rekor.
Strategi yang lebih luas mencakup Muse Charm, perangkat suara seukuran saku, dan integrasi dengan kacamata AI, keduanya memperluas jangkauan Meta di luar bisnis iklan inti. Inisiatif-inisiatif ini memperluas kehadiran perusahaan ke kategori perangkat keras dan langganan baru yang seiring waktu dapat mendiversifikasi pendapatan, mengurangi ketergantungan pada satu sumber pendapatan. Apakah keduanya menjadi kontributor yang berarti adalah pertanyaan untuk 2027 dan seterusnya, tetapi keduanya sudah menjadi bagian dari cerita yang dibayar investor ketika mereka menilai perusahaan hari ini.
Panduan belanja modal Meta untuk 2026 yang berlaku saat ini adalah $130 miliar hingga $145 miliar, termasuk pembayaran pokok finance lease, rentang yang membingkai skala komitmen tersebut. Perhatikan apakah rentang itu bertahan pada hari Rabu dan apa yang disinyalir manajemen untuk 2027, karena lintasan belanja akan membentuk narasi investasi selama berbulan-bulan, bukan hanya beberapa hari. Konfirmasi akan menandakan disiplin, sementara pergeseran ke arah yang lebih tinggi akan memunculkan pertanyaan baru tentang berapa lama pembangunan tersebut dapat berjalan sebelum imbal hasil harus muncul dalam angka-angka yang dilaporkan.
Belanja untuk server dan pusat data membangun kapasitas, sementara penyusutan dan beban operasi terus memengaruhi laba jauh setelah pembelian awal dilakukan. Jeda itulah alasan mekanis mengapa dampak laba dari pembangunan tersebut terus menumpuk meski neraca menyerap biaya di muka. Investor fokus pada apakah pembangunan tersebut menghasilkan imbal hasil atau sekadar membebani laba bersih, dan panggilan hari Rabu seharusnya memberikan sedikit kejelasan tentang linimasa yang diharapkan manajemen sebelum keduanya kembali seimbang.
Iklan pada kuartal lalu menghasilkan $59.4 miliar dari $60.8 miliar pendapatan kuartalan Meta, menjadikannya bisnis yang saat ini membiayai seluruh ekspansi. Konsentrasi itulah risiko struktural sentral dalam cerita ini: perusahaan meminta investor untuk membiayai program infrastruktur multi-tahun dari basis iklan yang rentan terhadap siklus ekonomi. Setiap perlambatan belanja iklan akan membatasi kemampuan perusahaan untuk membiayai ambisi AI-nya tanpa beralih ke pembiayaan eksternal, itulah sebabnya kesehatan bisnis inti sama pentingnya dengan peluncuran produk baru.
Mungkin kombinasi yang paling berguna adalah iklan yang tangguh, monetisasi Muse yang lebih jelas, dan belanja yang didukung oleh arus kas yang membaik, disampaikan bersamaan, bukan sepotong-sepotong. Campuran seperti itu akan menenangkan investor bahwa Meta dapat tumbuh tanpa mengorbankan profitabilitas, yang merupakan pertanyaan sentral jelang laporan tersebut dan yang telah membuat saham tertinggal relatif terhadap pemulihan teknologi yang lebih luas. Investor tidak membutuhkan kesempurnaan; mereka membutuhkan jalur yang kredibel, dan buktinya tersebar di laporan laba rugi, laporan arus kas, dan panggilan tersebut.
Pasar opsi menetapkan pergerakan yang mencolok di sekitar peristiwa laba tersebut, mencerminkan ketidakpastian tentang bagaimana pasar akan bereaksi terhadap hasilnya. Para trader menempatkan posisi untuk pergerakan tajam yang potensial ke dua arah, tergantung pada apakah angka-angka dan panduan memenuhi ekspektasi. Pergerakan tersirat itu paling baik dibaca sebagai ukuran volatilitas, bukan prediksi arah, dan hal itu menunjukkan laporan tersebut dapat menjadi katalis bagi tren yang berkelanjutan dalam beberapa minggu berikutnya, bukan reaksi satu hari.
Secara keseluruhan, Meta memasuki laporan hari Rabu di persimpangan jalan. Saham tersebut telah tertinggal dari pemulihan teknologi yang lebih luas, dan investor mencari bukti bahwa siklus investasi AI dapat memberikan imbal hasil, bukan sekadar menghabiskan modal. Kemampuan perusahaan untuk menunjukkan kemajuan dalam monetisasi dan arus kas kemungkinan besar akan menentukan arah saham dalam beberapa minggu ke depan, dan aksi harga segera setelah laporan harus diperlakukan sebagai putusan pasar atas apakah manajemen telah menyampaikan argumen itu secara meyakinkan. Laporan itu sendiri kecil kemungkinannya menyelesaikan perdebatan sepenuhnya, tetapi akan menetapkan nada.
Wawasan trading
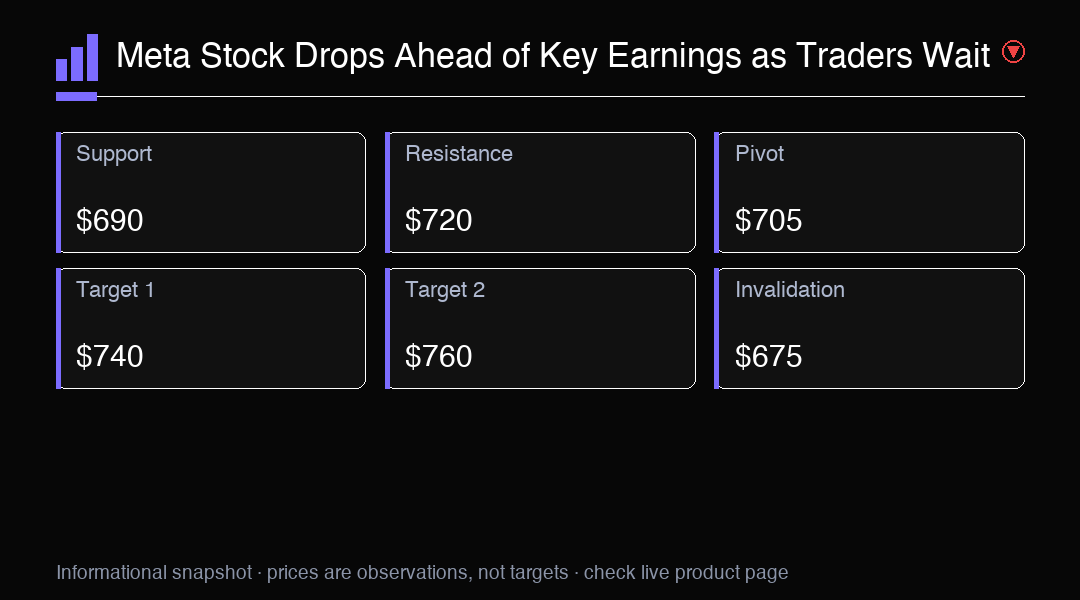
Saham Meta turun 0.6% menjadi $705.44 jelang laba kuartal ketiga Rabu, tertinggal dari pemulihan Nasdaq. Resistance utama di $720. Perhatikan laba dan panduan untuk melihat arahnya.