
月曜日、Metaの株価は0.6%下落し$705.44。同日にNasdaq総合指数が1.1%上昇したにもかかわらず、下落は4営業連続となった。単一銘柄と広範なテクノロジー指数とのこの背離が、水曜日の決算に向けた物語である。投資家は指数には成長に報いる用意があるが、大規模な投資計画を抱える企業にはまだその恩恵を拡大する用意がない。市場が求めているのは、支出が収益とキャッシュフローに転化するという証拠であり、次の触媒は水曜日の引け後にやってくる。
第3四半期の決算は水曜日の引け後に発表され、経営陣の電話会見は東部時間午後4時30分に予定され、アナリストと投資家向けのウェブキャストが行われる。コンセンサスは収益633億ドル($63.3 billion)を見込んでおり、前年同期比で約24%の成長を意味する。これはMetaが最速で成長している大口テクノロジー企業の1つであることを確認するペースだ。より重要なのは、その成長のうちどれだけが営業利益とフリーキャッシュフローに到達するかであり、投資計画が最初に提示されて以来続いてきたバリュエーションをめぐる議論は、収益だけでは収束しないからだ。
Morgan Stanleyはより楽観的な評価を示し、目標株価を$775から$820へ引き上げつつ、Overweightの投資判断を維持した。同銀の論点は、広告収益の改善と、MuseおよびビジネスAIサブスクリプションからの潜在的収益を組み合わせたもので、短期的な追い風というより意味のある長期的機会と見ている。この引き上げが重要であるのは、少なくとも一部のセルサイドが支出を成長が吸収できると依然として信じていることを示しており、水曜日の数字がその見方を強化するか、あるいは挑戦するかになるからだ。
Metaは10月12日にMuse WonderとMuse Wonder Fullを発表し、個人向けと業務向けのタスクに最も有能力なモデルと説明した。発売のタイミングが重要な詳細である。Wonderは第3四半期の決算期間終了後に登場したため、水曜日に報告される収益にはその商業的実績が反映されず、採用状況の最初の評価は経営陣の説明から得るしかない。そのため電話会見自体が数字と同じくらい重要であり、特に新モデルが製品発表から定型的なサブスクリプション収益へ移行できるかを測ろうとする投資家にとっては重要だ。
採用、サブスクリプション、第4四半期見通しに関する経営陣の説明は、AIへの取り組みが持続可能な収益成長に転化できるかを測ろうとする投資家にとって特に有用だろう。同社はプラットフォームに巨額を投資しており、トレーダーは支出が単にコストを押し上げるだけではなく、リターンを生んでいるという証拠を求めている。価格設定、エンタープライズの採用、ビジネス顧客がトライアルから有料プランへ転換するペースについてのヒントに注目してほしい。それらの詳細は、別の見出し収益の上振れよりも物語にとって重要だからだ。
より広い戦略には、ポケットサイズの音声デバイスMuse Charmと、AIメガネとの統合が含まれ、いずれもMetaのリーチを中核の広告ビジネスを超えて拡大する。これらの取り組みは、時間をかけて収益を多角化し、単一の収入源への依存を減らしうる新しいハードウェアとサブスクリプションの領域へ、同社の存在を広げる。それらが意味のある貢献者になるかどうかは2027年以降の問題だが、今日同社のバリュエーションを算定する際に投資家が支払っている物語の一部になっている。
Metaの既存の2026年の設備投資ガイダンスは、ファイナンスリースの元本支払いを含め1300億ドル($130 billion)から1450億ドル($145 billion)で、その範囲がコミットメントの規模を物語っている。水曜日にその範囲が維持されるか、そして2027年に経営陣がどのようなシグナルを送るかに注目してほしい。支出の推移は数日ではなく数カ月にわたり投資の物語を形作るからだ。確認されれば規律を示唆するが、さらに上振れすれば、建設がリターンが報告数字に現れるまでどれだけ続けられるかという新たな疑問を投げかけるだろう。
サーバーとデータセンターへの支出はキャパシティを築く一方、減価償却と営業費用は初期購入から長期間にわたり利益に影響し続ける。そのラグが、バランスシートが前期費用を吸収する一方で、建設の利益への影響が累積し続ける機械的な理由だ。投資家は、建設がリターンを生んでいるのか、単に最終利益を圧迫しているのかに注目しており、水曜日の会見は、経営陣が見込む両者が再び均衡に戻るまでのタイムラインについて、ある程度の明確さを提供するはずだ。
前四半期の広告はMetaの四半期収益608億ドル($60.8 billion)のうち594億ドル($59.4 billion)を生み、現在すべての拡張を資金供給している事業である。その集中が物語の中核的な構造的リスクだ。同社は、景気循環にさらされた広告ベースから、数年にわたるインフラ計画の資金を投資家に求めている。広告支出の減速は、外部資金調達に頼ることなくAIへの野心を資金供給する同社の能力を制限する。それが、中核事業の健全性が新製品発表と同じくらい重要な理由だ。
おそらく最も有用な組み合わせは、堅調な広告、より明確なMuseの収益化、そして改善するキャッシュフローに裏づけられた支出であり、断片的ではなく一体として提供されるものだ。その組み合わせは、Metaが収益性を犠牲にせず成長できると投資家に安心感を与える。それは決算に向けた中心的な問いであり、広範なテクノロジー反発に対して株が出遅れてきた理由でもある。投資家は完璧さを必要としていない。信頼できる道筋を必要としており、その証拠は損益計算書、キャッシュフロー計算書、そして会見に散らばっている。
オプションマーケットは決算イベント前後で顕著な値動きを価格に織り込んでおり、市場が結果にどう反応するかへの不確実性を反映している。トレーダーは、数字とガイダンスが期待に沿うかどうかによって、どちらかの方向に鋭い動きが起こりうるとのポジションをとっている。そのインプライドの値動きは方向の予測ではなく、ボラティリティの尺度として読むのが最善であり、決算が1日の反応ではなく、その後数週間の持続的なトレンドの触媒になりうることを示唆している。
全体として、Metaは水曜日の決算を岐路に立って迎える。株は広範なテクノロジー反発に遅れ、投資家はAI投資サイクルが資本を消費するだけではなくリターンをもたらすという証拠を探している。収益化とキャッシュフローの進歩を示せるかどうかが、今後数週間の株価の方向を決定づける可能性が高く、決算直後の価格行動は、経営陣がその論点を説得力をもって展開できたかどうかについての市場の評決として扱うべきだ。決算そのもので議論が完全に決着することは考えにくいが、トーンを設定するだろう。
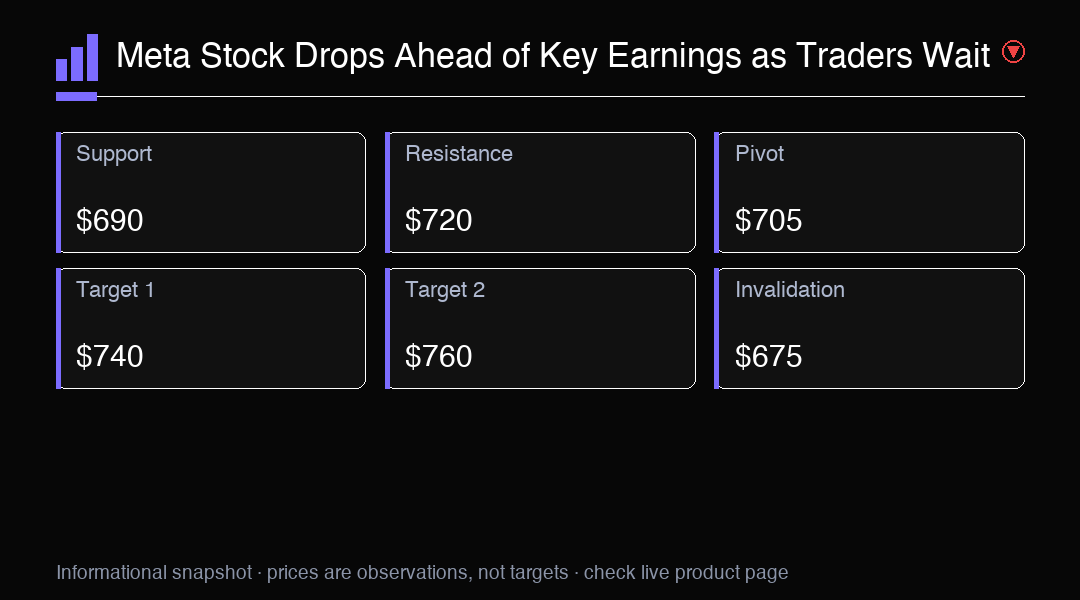
取引インサイト
Meta株は水曜日の第3四半期決算を前に0.6%下落し$705.44。Nasdaqの反発に遅れ。主要レジスタンスは$720。方向性は決算とガイダンスに注目。