
El lunes las acciones de Meta cayeron 0.6% hasta $705.44, extendiendo su retroceso a cuatro sesiones consecutivas aun cuando el Nasdaq Composite avanzaba 1.1% en la misma jornada. La divergencia entre el titulo individual y el gran referente tecnologico es la historia que se traslada al informe del miercoles: los inversores estan dispuestos a premiar al indice por su crecimiento, pero todavia no estan dispuestos a extender ese beneficio a una compania que carga con un programa de inversion muy pesado. El mercado quiere pruebas de que el gasto se convierte en ingresos y en flujo de caja, y el proximo catalizador llega tras el cierre del miercoles.
Los resultados del tercer trimestre se publican el miercoles despues del cierre, con la llamada de la direccion programada para las 4:30 p.m. hora del Este y una transmision por internet abierta a analistas e inversores. El consenso apunta a unos ingresos de $63.3 mil millones, lo que representa un crecimiento de alrededor de 24% en comparacion con el mismo periodo del ano anterior, un ritmo que confirmaria a Meta como una de las grandes companias tecnologicas de mayor crecimiento. La secuela mas importante es cuanto de ese crecimiento llega al beneficio operativo y al flujo de caja libre, porque los ingresos por si solos no zanjan el debate de valoracion que se mantiene desde que se presentaron por primera vez los planes de inversion.
Morgan Stanley ofrecio una valoracion mas optimista y elevo su objetivo de precio a $820 desde $775, manteniendo la calificacion de sobreponderacion en las acciones. La tesis del banco combina una mejora en el retorno publicitario con los ingresos potenciales de Muse y de las suscripciones de IA empresarial, que considera una oportunidad significativa a largo plazo y no un motor de corto plazo. La mejora importa porque demuestra que al menos una parte del lado vendedor todavia cree que el crecimiento puede absorber el gasto, una opinion que las cifras del miercoles reforzaran o pondran a prueba.
El 12 de octubre, Meta presento Muse Wonder y Muse Wonder Full, describiendolos como sus modelos mas capaces para tareas personales y profesionales. El momento del lanzamiento es el detalle critico: Wonder llego despues de cerrarse el tercer trimestre, por lo que los ingresos que se reportan el miercoles no pueden recoger su comportamiento comercial, y la primera lectura de su adopcion tendra que venir de los comentarios de la direccion. Eso hace que la llamada en si sea tan importante como los numeros, sobre todo para los inversores que intentan calibrar si los nuevos modelos pueden pasar de los anuncios de producto a ingresos recurrentes por suscripcion.
Los comentarios de la direccion sobre adopcion, suscripciones y la perspectiva del cuarto trimestre seran especialmente utiles para los inversores que intentan calibrar si el impulso de la IA puede traducirse en un crecimiento de ingresos duradero. La compania ha invertido con fuerza en la plataforma y los operadores quieren ver pruebas de que el gasto esta produciendo retornos en lugar de limitarse a elevar los costos. Preste atencion a cualquier precision sobre precios, adopcion empresarial y el ritmo con el que los clientes corporativos pasan de las pruebas a los planes de pago, porque esos detalles importan mas para la narrativa que otro resultado de ingresos que supere las expectativas.
La estrategia mas amplia incluye Muse Charm, un dispositivo de voz de bolsillo, y la integracion con las gafas de IA, dos iniciativas que amplian el alcance de Meta mas alla del negocio publicitario central. Estos proyectos llevan la presencia de la compania a nuevas categorias de hardware y de suscripcion que podrian diversificar los ingresos con el tiempo y reducir la dependencia de una sola fuente de ingresos. Si se convertiran en aportaciones significativas es una pregunta para 2027 y los anos posteriores, pero ya forman parte de la historia por la que los inversores pagan al valorar la compania hoy.
La guia de gasto en capital vigente para 2026 de Meta es de $130 mil millones a $145 mil millones, incluyendo los pagos de principal de los arrendamientos financieros, un rango que enmarca la magnitud del compromiso. Observe si ese rango se mantiene el miercoles y que senala la direccion para 2027, porque la trayectoria del gasto moldeara la narrativa de inversion durante meses y no dias. Una confirmacion sugeriria disciplina, mientras que cualquier desviacion al alza plantearia nuevas preguntas sobre cuanto tiempo puede prolongarse el despliegue antes de que los retornos tengan que aparecer en las cifras reportadas.
El gasto en servidores y centros de datos construye capacidad, mientras que la depreciacion y los gastos operativos siguen afectando a los resultados mucho despues de realizadas las compras iniciales. Ese desfase es la razon mecanica por la que el impacto del despliegue en las ganancias sigue acumulandose incluso cuando el balance absorbe el costo inicial. Los inversores estan centrados en saber si el despliegue esta generando retornos o simplemente pesando sobre el resultado final, y la llamada del miercoles deberia aportar algo de claridad sobre el calendario que la direccion espera antes de que ambos vuelvan a equilibrarse.
La publicidad del ultimo trimestre genero $59.4 mil millones de los $60.8 mil millones de ingresos trimestrales de Meta, lo que la convierte en el negocio que actualmente financia toda la expansion. Esa concentracion es el principal riesgo estructural de la historia: la compania pide a los inversores que financien un programa de infraestructuras de varios anos a partir de una base publicitaria expuesta al ciclo economico. Cualquier desaceleracion del gasto publicitario limitaria la capacidad de la compania para financiar sus ambiciones de IA sin recurrir a financiacion externa, razon por la que la salud del negocio central importa tanto como los nuevos lanzamientos de producto.
Quiza la combinacion mas util seria una publicidad resistente, una monetizacion de Muse mas clara y un gasto respaldado por un flujo de caja en mejora, entregados de forma conjunta y no por partes. Esa mezcla tranquilizaria a los inversores sobre la capacidad de Meta para crecer sin sacrificar rentabilidad, que es la pregunta central antes del informe y la que ha mantenido a las acciones a la defensiva respecto al repunte tecnologico mas amplio. Los inversores no necesitan perfeccion; necesitan un camino creible, y las pruebas de ese camino se reparten entre la cuenta de resultados, el estado de flujos de efectivo y la llamada.
El mercado de opciones esta descontando un movimiento notable en torno al evento de resultados, lo que refleja la incertidumbre sobre como reaccionara el mercado ante las cifras. Los operadores se estan posicionando para un movimiento potencialmente brusco en cualquiera de las dos direcciones, segun si los numeros y la guia cumplen las expectativas. Ese movimiento implicito se interpreta mejor como una medida de volatilidad que como una prediccion de direccion, y sugiere que el informe podria ser un catalizador de una tendencia sostenida en las semanas siguientes y no una reaccion de un solo dia.
En conjunto, Meta llega al informe del miercoles en una encrucijada. La accion se ha quedado atras respecto al repunte tecnologico mas amplio y los inversores buscan pruebas de que el ciclo de inversion en IA puede entregar retornos en lugar de limitarse a consumir capital. La capacidad de la compania para demostrar avances en monetizacion y flujo de caja probablemente determinara la direccion de la accion en las proximas semanas, y el comportamiento del precio inmediatamente despues del informe deberia tratarse como el veredicto del mercado sobre si la direccion ha defendido ese argumento de forma convincente. Es poco probable que el informe resuelva el debate por completo, pero marcara el tono.
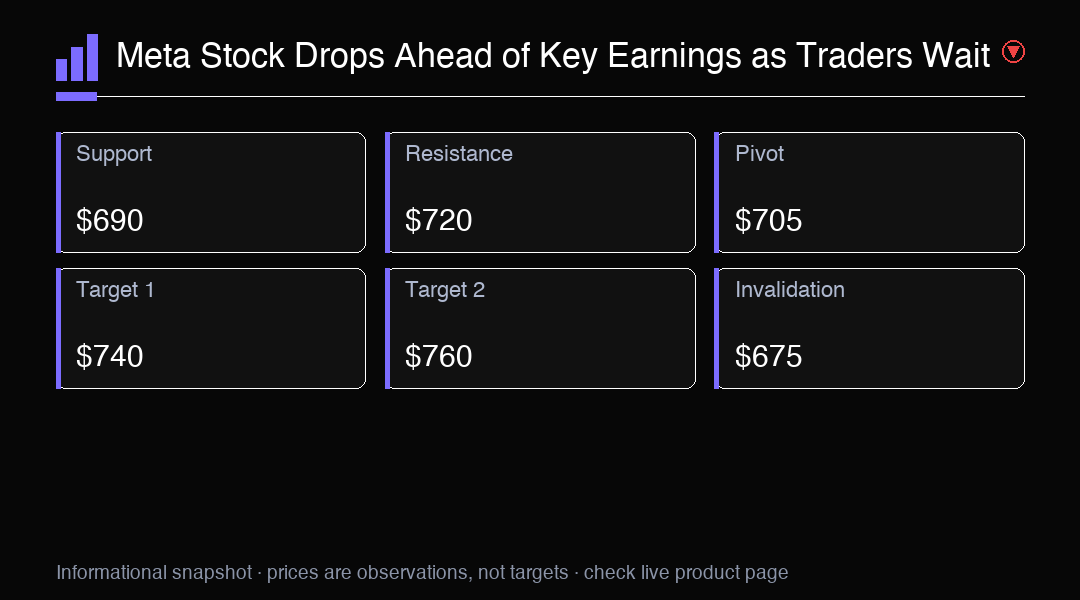
Perspectiva de trading
La accion de Meta cayo 0.6% hasta $705.44 antes de los resultados del tercer trimestre del miercoles, quedando atras respecto al repunte del Nasdaq. Resistencia clave en $720. Observe los resultados y la guia para definir la direccion.