
Deux façons de faire travailler vos cryptos : Earn flexible et le MLP Vault
Deux produits de rendement, deux rôles différents. Earn — rendement flexible et à faible risque sur 5 actifs, sans blocage. Vault — partenariat de liquidité en USDC à rendement plus élevé, blocage de 4 jours.

Introduction
La plupart des gens détiennent des cryptos qui dorment pendant de longues périodes — du BTC gardé sur le long terme, des USDC qui attendent entre deux transactions, de l'ETH « stacké » dans la tête plutôt que réellement mis au travail. Un capital inactif est un capital improductif. Cette plateforme propose deux produits de rendement conçus pour faire travailler ce capital, chacun construit autour d'un arbitrage différent :
Earn — l'option flexible et à faible risque. Déposez l'un des 5 actifs pris en charge, accumulez un rendement quotidien, retirez à tout moment sans pénalité.
Vault (MLP) — l'option à rendement plus élevé. Déposez des USDC, devenez partenaire de liquidité en partageant les revenus de frais de trading de la plateforme, acceptez un blocage de 4 jours.
Ce guide détaille les deux produits puis vous donne un cadre de décision clair pour choisir — y compris pourquoi la réponse est souvent « les deux ».
1. Earn — rendement flexible sur 5 actifs
Ce qu'est Earn
Earn est un produit de rendement flexible. Vous déposez un actif pris en charge, et la plateforme vous verse un rendement quotidien libellé dans ce même actif. Il n'y a pas de blocage — vous pouvez retirer l'intégralité de votre solde à tout moment, instantanément.
Le produit est conçu pour une seule tâche : rendre productifs des actifs qui dorment, sans vous engager à quoi que ce soit.
Les 5 actifs pris en charge
Earn permet de générer du rendement sur les 5 actifs majeurs de la plateforme — BTC, ETH, SOL, USDC et USDT. Vous pouvez en déposer n'importe quel sous-ensemble, et chacun génère du rendement indépendamment.
Quelques points pratiques :
Chaque actif a son propre APR, fixé selon la dynamique d'offre et de demande pour cet actif.
Les rendements évoluent dans le temps. Votre dépôt existant n'est pas figé au taux du jour du dépôt ; vous recevez chaque jour le taux en vigueur.
N'importe quel montant, à n'importe quel moment. Pas de minimum, pas de pénalité.
L'accumulation T+1, en clair
« T+1 » signifie que le rendement gagné le jour T est crédité sur votre solde le jour T+1 — généralement le lendemain, à l'heure de règlement quotidien de la plateforme.
Si vous déposez 1 000 USDC lundi à midi, l'accumulation commence à 00:00 UTC le lendemain (T+1). Le lundi lui-même ne génère aucun rendement. Mardi matin, le rendement accumulé du lundi est crédité. Mercredi matin, celui du mardi. Et ainsi de suite, chaque jour.
C'est différent des affichages en « accumulation temps réel » de certains produits DeFi, où le chiffre grimpe à la seconde. Le T+1 est plus propre : un événement de règlement par jour, prévisible et facile à rapprocher.
Règlement libellé dans l'actif déposé
« Libellé dans l'actif » signifie que vous gagnez du rendement dans l'actif même que vous avez déposé — pas en USDC, pas en jeton de la plateforme, pas en reconnaissance de dette.
Déposez du BTC → gagnez du BTC.
Déposez des USDC → gagnez des USDC.
Déposez du SOL → gagnez du SOL.
Pourquoi cela compte : la valeur de vos gains suit la valeur de votre principal. Votre BTC devient simplement plus de BTC avec le temps. Pour les détenteurs de long terme, c'est une propriété importante — cela accroît votre exposition existante au lieu de la diversifier par accident.
Aucun blocage : la caractéristique phare
La propriété la plus importante d'Earn est ce qu'il ne fait pas : il ne bloque pas votre argent.
Comparé aux produits à terme fixe (comme le Vault ci-dessous) :
Les produits à terme fixe offrent des rendements plus élevés en échange de l'engagement de laisser le capital disponible.
Les produits flexibles comme Earn offrent des rendements plus faibles, mais vous gardez toute votre liberté — retirez dès que vous avez besoin du capital.
Pour la plupart des utilisateurs, c'est le bon arbitrage. Garder des USDC dans Earn signifie : du rendement tant qu'ils y sont, un accès immédiat quand vous voulez les engager dans une transaction. Vous n'avez pas à choisir entre « gagner quelque chose » et « être prêt à agir ».
Le rendement d'Earn est donc plus faible que celui d'un produit bloqué. C'est le principe, pas un défaut.
D'où vient le rendement
Le rendement provient des intérêts que la plateforme génère en rémunérant les utilisateurs qui fournissent de la liquidité. L'APR s'ajuste dynamiquement selon les conditions de marché ; référez-vous toujours à la page Earn pour le taux en cours.
Deux implications :
Les rendements peuvent changer. Si la demande d'emprunt d'un actif augmente, son APR Earn a tendance à monter. Le chiffre à l'écran est un taux courant, pas une garantie.
Il existe un risque structurel. Les rendements adossés au prêt impliquent une exposition de contrepartie que la plateforme gère sans l'éliminer totalement. Pour la plupart des utilisateurs ce risque est faible, mais il n'est pas nul — et c'est précisément pour cela qu'il y a un rendement.
Pour comparaison : un compte d'épargne bancaire non plus ne produit pas de rendement à partir de rien. Earn est conceptuellement similaire, appliqué aux cryptos.
Faire un dépôt dans Earn
Ouvrez la page Earn. Vous verrez la liste des actifs pris en charge, chacun avec son APR courant.
Choisissez l'actif à déposer. Déposez ce que vous détenez réellement et que vous voulez faire croître.
Saisissez le montant. N'importe quel montant convient ; pas de minimum.
Confirmez. Le dépôt est définitif immédiatement. L'accumulation démarre à 00:00 UTC le lendemain (T+1).
Revenez un jour plus tard. Votre premier crédit de rendement tombe le lendemain, au règlement.
Pour retirer : ouvrez la même page, choisissez l'actif, saisissez le montant, confirmez. Les fonds reviennent instantanément sur votre solde de trading. Lors du traitement d'un retrait, le système prélève d'abord les intérêts accumulés ; ce qui dépasse les intérêts accumulés est ensuite prélevé sur le principal.
2. Vault — partenariat de liquidité en USDC (MLP)
Ce qu'est le MLP
Pour la plupart des utilisateurs, la plateforme est un endroit où trader. Le Vault inverse le modèle : au lieu de payer des frais, vous devenez l'un de ceux qui les encaissent. En déposant des USDC dans le coffre, vous endossez le rôle de partenaire de liquidité — vous fournissez le capital qui soutient l'activité de trading de la plateforme et touchez une part des revenus de frais que cette activité génère.
Le MLP est le pool de liquidité en USDC mutualisée de la plateforme, qui soutient l'activité de trading principale — de la même façon qu'un teneur de marché fournit des cotations et absorbe le flux. Quand des traders ouvrent et ferment des positions, la plateforme perçoit des frais de trading et d'autres revenus. Une part définie de ces revenus revient aux déposants du MLP.
C'est une vraie position avec une vraie exposition — pas un compte d'épargne à taux fixe. Les rendements varient avec l'activité de la plateforme, et lors de périodes de comportement de marché inhabituel, les rendements peuvent temporairement en pâtir.
Comment fonctionne le partage des frais
Trois éléments déterminent ce que vous gagnez :
Les revenus de frais de la plateforme — frais de trading, revenus liés au financement et autres flux de frais alimentent un pool dont une partie est distribuée aux déposants du MLP.
Votre part du coffre — en déposant, vous recevez une créance représentant votre part proportionnelle du MLP. Les gains croissent linéairement avec votre part.
La durée de votre dépôt — les gains s'accumulent quotidiennement, réglés en intérêts simples T+1.
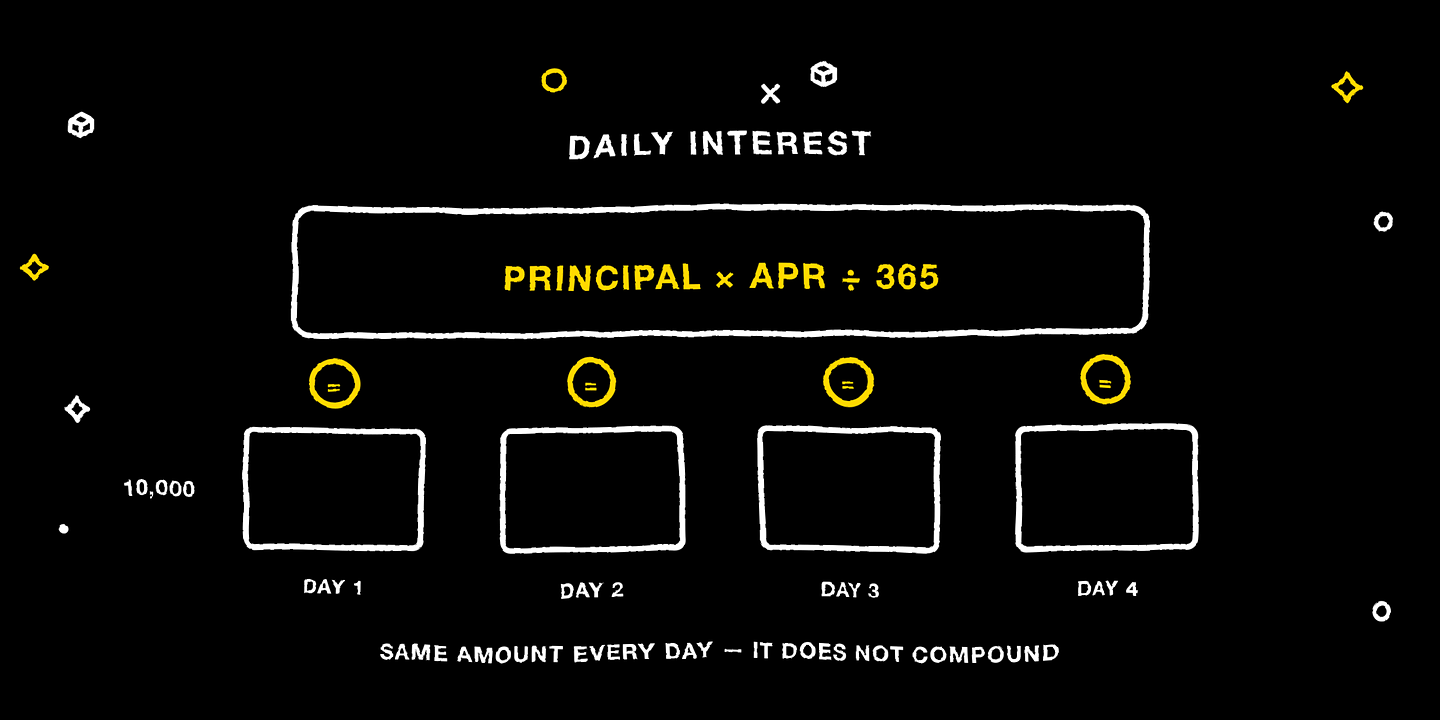
Formule d'intérêt (intérêts simples) : intérêt quotidien = principal × taux annuel / 365
Comme les rendements proviennent d'une activité économique réelle et non d'une promesse fixe, l'APR évolue dans le temps. Les périodes actives apportent des rendements plus élevés ; les périodes calmes, des rendements plus faibles. La plupart des plateformes publient un APR glissant récent (par exemple sur 7 ou 30 jours) — c'est un chiffre bien plus utile qu'un taux « d'affiche ».
Intérêts simples T+1
Même cadence T+1 que pour Earn — les gains du jour T sont crédités le jour T+1.
« Intérêts simples » signifie que les gains sont calculés sur le principal déposé, sans capitalisation automatique. Ainsi, un dépôt de 10 000 $ à, disons, un taux simple annualisé de 8 % rapporte le même montant chaque jour sur toute la période ; les 10 000 $ ne deviennent pas 10 022 $ pour ensuite produire des intérêts sur 10 022 $ le lendemain, sauf si vous redéposez activement vos gains.
Si vous voulez capitaliser, vous pouvez le faire manuellement : quand les intérêts sont crédités, redéposez-les dans le coffre.
Le blocage de 4 jours
Quand vous déposez dans le MLP, vos USDC sont bloqués 4 jours avant de pouvoir être retirés. C'est la caractéristique mécanique la plus importante à comprendre avant de déposer.
Pourquoi ce blocage existe : le coffre fournit la liquidité qui soutient le trading. Si les déposants pouvaient retirer instantanément en période de tension, le MLP ne serait pas une liquidité fiable — il amplifierait les chocs de marché au lieu de les absorber. Le blocage de 4 jours garantit une fenêtre minimale de stabilité pour le capital, ce qui rend aussi le modèle de partage des frais économiquement viable. Sans blocage, il n'y a pas de rendement supplémentaire à partager.
Ce que le blocage signifie en pratique :
Jour 0 : vous déposez. Les fonds sont entrés. Les gains commencent à s'accumuler (règlement T+1).
Jours 1 à 4 : vous ne pouvez pas retirer. Vous voyez toujours votre solde et vos gains accumulés.
À partir du jour 4 : vous pouvez lancer un retrait à tout moment.
Point crucial : ne déposez que de l'argent que vous pouvez laisser tranquille en toute confiance pendant au moins 4 jours.
Les vrais risques du MLP
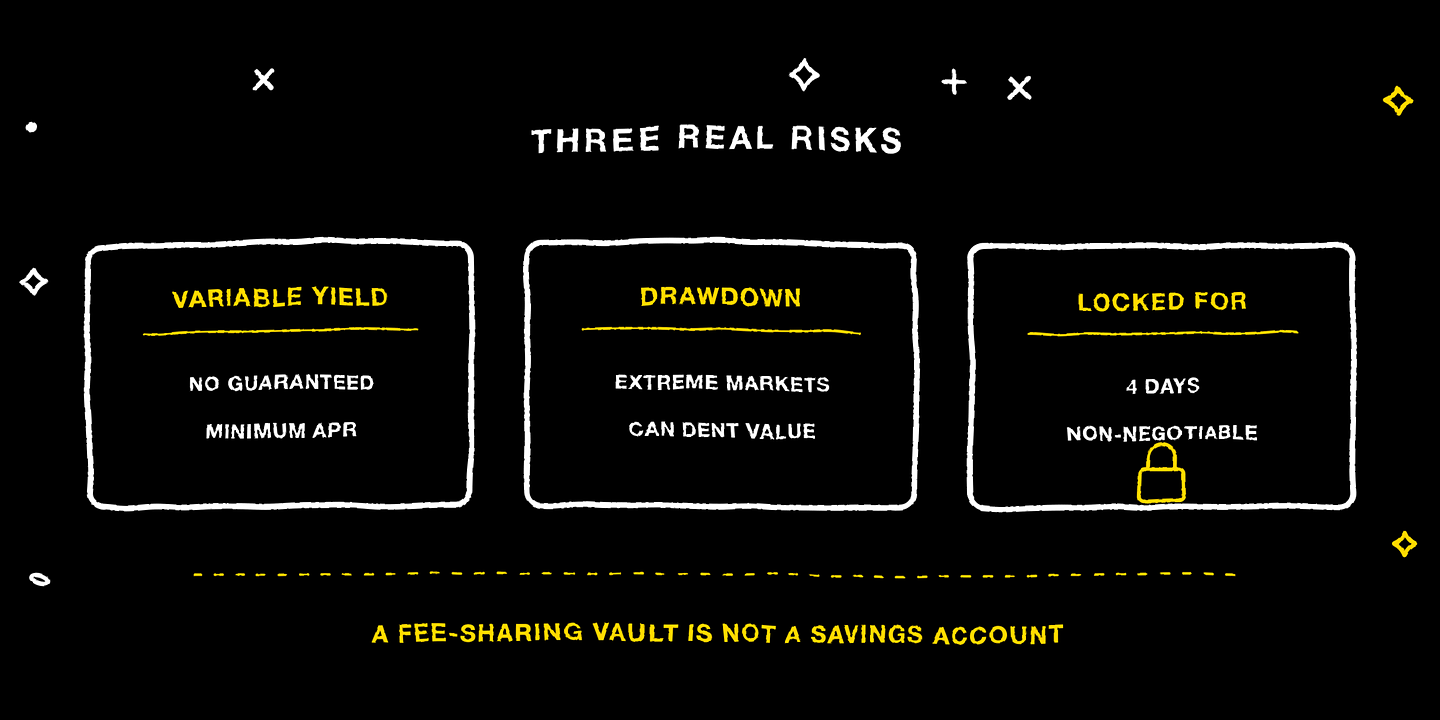
Un coffre de partage de frais n'est pas un compte d'épargne. Trois catégories de risque à comprendre :
Rendement variable. Les gains dépendent de l'activité de la plateforme. Il n'y a pas d'APR minimum garanti.
Risque de baisse lors d'événements extrêmes. Le MLP soutient l'activité de trading. Dans des conditions de marché rares et extrêmes, le coffre peut subir des baisses temporaires si les liquidations ou les mécanismes du fonds d'assurance produisent une perte nette avant que les revenus de frais ne rattrapent. Sur des horizons plus longs, le flux de frais est conçu pour plus que compenser, mais il peut y avoir des périodes où la valeur du MLP recule avant de se redresser.
Risque de liquidité / blocage. La fenêtre de 4 jours n'est pas négociable. Si vous avez besoin du capital plus tôt — pour un complément de marge, une opportunité, une urgence — ce capital n'est pas disponible.
Un cadre utile : les rendements du MLP reflètent l'économie de la plateforme dans la durée. Dans un écosystème sain, c'est un rendement réel et attractif. En conditions tendues, vous partagez une exposition réelle à la plateforme. Les deux font partie du contrat.
Déposer dans le Vault
Assurez-vous d'avoir des USDC sur votre compte de trading. Les dépôts au Vault se font uniquement en USDC.
Ouvrez la page Vault dans la section Earn.
Lisez l'APR courant et l'historique récent des rendements. Cela vous dit ce que les déposants ont réellement perçu — l'estimation prospective la plus honnête disponible.
Saisissez le montant du dépôt. Confirmez que vous êtes à l'aise à l'idée de ne pas y toucher pendant au moins 4 jours.
Relisez et confirmez. Après confirmation, le dépôt est définitif.
Surveillez — sans micro-gérer. Les gains quotidiens s'accumulent et se règlent en T+1. Vous n'avez rien à faire pour que le dépôt continue de rapporter.
Quand vous êtes prêt à retirer (après la fenêtre de 4 jours), ouvrez la même page et lancez le retrait. Les fonds reviennent sur votre solde de trading en USDC.
3. Les cinq différences qui comptent vraiment
Les lire dans l'ordre construit la comparaison de bas en haut.
Blocage. Earn : aucun — retrait à tout moment. Vault : 4 jours.
Profil de risque. Earn : faible. Rendement issu du prêt ; le risque de contrepartie et de plateforme existe mais reste limité. Vault : modéré. Rendement plus exposition aux événements de marché extrêmes.
Niveau de rendement. Earn : plus faible (le prix de la liquidité totale). Vault : plus élevé (le prix du blocage et de l'exposition liée à l'activité).
Actifs pris en charge. Earn : 5 actifs, libellés dans l'actif déposé. Vault : USDC uniquement.
Ce que vous détenez réellement. Earn : un dépôt dans un produit de rendement flexible. Vault : une part du MLP — une participation économique à l'économie de trading de la plateforme.
4. L'arbre de décision
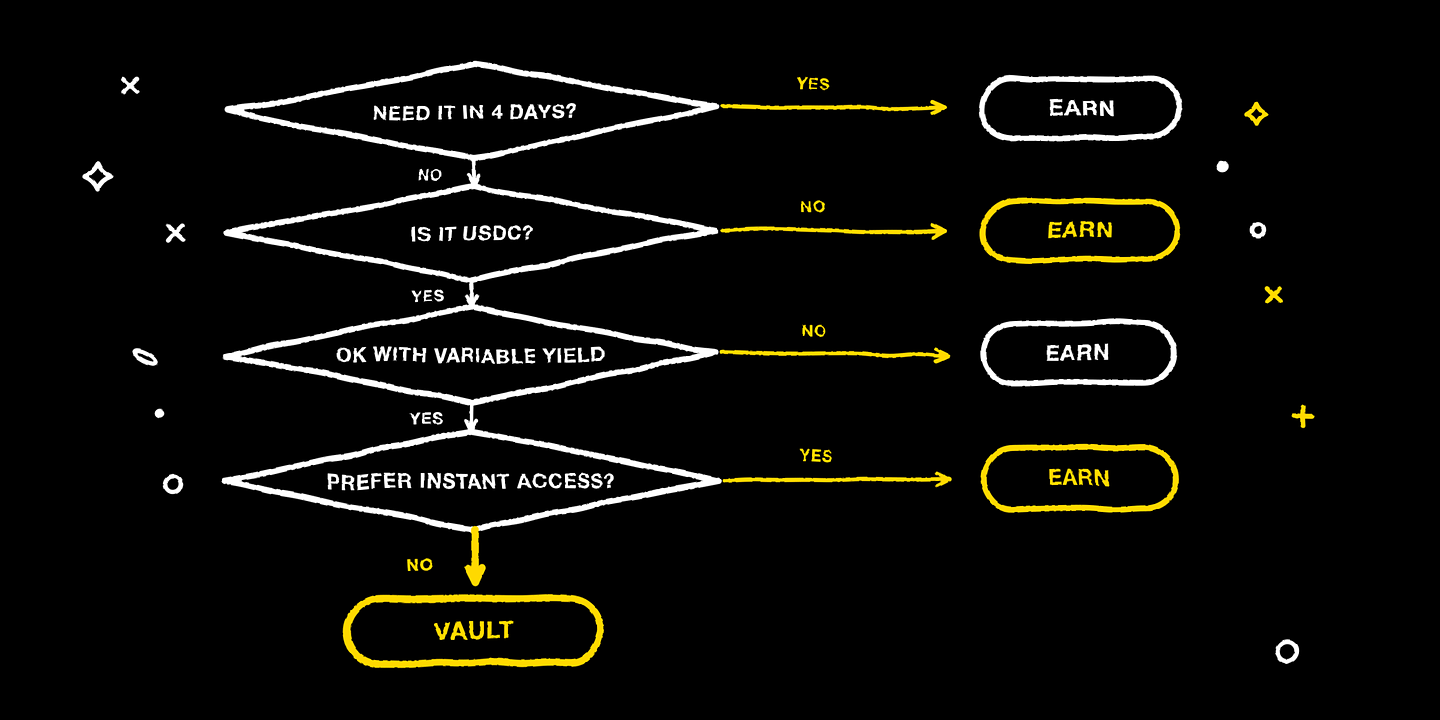
Posez-vous ces quatre questions, dans l'ordre :
Q1 — Aurai-je besoin de cet argent dans les 4 prochains jours ? Oui → Earn. Non → continuez.
Q2 — L'actif que je veux déposer est-il de l'USDC ? Non (BTC, ETH, SOL, etc.) → Earn. Oui → continuez.
Q3 — Suis-je à l'aise avec un rendement variable et une possible baisse à court terme en échange d'un taux plus élevé ? Non → Earn (c'est le produit le plus prudent). Oui → continuez.
Q4 — Est-ce que je valorise la liberté totale (retrait instantané) plus que le rendement supérieur du Vault ? Oui → Earn. Non → Vault.
C'est tout. La plupart des utilisateurs atterrissent sur Earn pour au moins une partie de leur solde. Une minorité, avec des USDC qu'ils sont sûrs de pouvoir laisser tranquilles au moins 4 jours et à l'aise avec le profil rendement-risque, choisit le Vault pour le reste.
5. Scénarios courants, mis en correspondance
Cinq situations réelles et la réponse naturelle pour chacune :
« J'ai des USDC qui attendent entre deux transactions et j'en aurai peut-être besoin rapidement. » → Earn. La liquidité totale est tout l'intérêt. Le Vault vous enfermerait précisément au moment où vous devez agir.
« Je détiens du BTC sur le long terme et je n'y toucherai pas pendant des mois. » → Earn. Le Vault n'accepte pas le BTC. Earn verse un rendement libellé en BTC, ce qui vient s'ajouter à votre position longue existante.
« J'ai 10 000 $ en USDC que je n'engagerai certainement pas avant au moins un mois. » → Le Vault est un choix raisonnable. Le blocage de 4 jours tient largement dans votre horizon.
« Je veux commencer à faire travailler mes cryptos mais je débute et je suis un peu prudent. » → Earn. C'est le produit le plus conservateur sur toutes les dimensions.
« J'ai un mélange — des USDC pour trader, des USDC auxquels je ne toucherai pas, plus du BTC et de l'ETH que je conserve. » → Un mix. Les USDC actifs et le BTC/ETH vont dans Earn. Les USDC « je n'y toucherai vraiment pas » peuvent aller dans le Vault. La plupart des utilisateurs expérimentés font exactement cela.
6. Utiliser les deux en même temps
Pour beaucoup d'utilisateurs, c'est la bonne réponse.
Earn et Vault ne se disputent pas le même dollar ; ils sont faits pour des rôles différents. Une allocation raisonnable pourrait ressembler à ceci :
Solde de travail (capital que vous pourriez utiliser comme collatéral de trading ou pour des positions d'opportunité) : dans Earn, dans l'actif concerné.
Détentions de long terme (BTC, ETH, SOL gardés des mois ou des années) : dans Earn, générant un rendement libellé dans l'actif en plus de l'exposition au prix.
Réserve d'USDC mise de côté (capital consciemment mis à l'écart, que vous êtes à l'aise de laisser au moins 4 jours) : dans le Vault, en acceptant le rendement supérieur en échange du blocage.
La discipline consiste à être honnête sur le capital qui correspond réellement à chaque rôle. Le Vault n'est pas pour de l'argent dont vous « n'aurez probablement pas besoin pendant 4 jours ». Il est pour du capital que vous avez consciemment décidé d'engager. Earn est le logement par défaut de tout le reste.
Pour aller plus loin
Qu'est-ce que Earn (épargne flexible) ? Un compte rémunéré où vous déposez et retirez à tout moment
Qu'est-ce que le MLP Vault ? Déposez des USDC pour partager les frais de la plateforme
7. Récapitulatif express
Les quatre idées à retenir :
Earn — produit de rendement flexible, 5 actifs pris en charge, accumulation T+1, libellé dans l'actif déposé, sans blocage. Le choix flexible par défaut pour les soldes de travail et les détentions de long terme.
Vault (MLP) — partenariat de liquidité en USDC, intérêts simples T+1, blocage de 4 jours, part des revenus de frais de trading de la plateforme. Rendement supérieur en échange d'un engagement et d'une exposition liée à l'activité.
Arbre de décision : besoin de l'argent sous 4 jours ? Pas de l'USDC ? Averse au risque ? Vous voulez la liquidité totale ? Un seul « oui » vous envoie vers Earn. Seuls des USDC dont vous êtes sûr pour au moins 4 jours, avec une tolérance à l'exposition liée à l'activité, conviennent au Vault.
La plupart des utilisateurs ont intérêt à utiliser les deux — Earn pour le solde de travail et les détentions longues ; le Vault pour du capital consciemment mis de côté.
Remarque : votre capacité de dépôt est liée à votre palier de points — plus de points débloque un ratio de dépôt plus élevé. Les points s'obtiennent par le trading et le parrainage. Consultez la page Vault pour le détail actuel des paliers.
Avertissement sur les risques
Earn comme le Vault sont des produits de rendement comportant de vrais risques. Earn porte des risques de contrepartie et des risques liés à la plateforme, associés à l'activité de prêt ; le Vault porte ces risques auxquels s'ajoute l'exposition à l'activité de trading de la plateforme, y compris la possibilité de baisses temporaires en conditions de marché extrêmes. Les rendements sont variables et les APR passés ne garantissent pas les rendements futurs. Les dépôts bloqués ne peuvent pas être retirés pendant la période de blocage. Les mécanismes décrits ici reflètent les paramètres actuels de la plateforme et peuvent être mis à jour ; consultez toujours la documentation officielle avant de déposer. Ne déposez que du capital dont vous pouvez vous permettre de perdre l'accès — et que vous pouvez vous permettre de perdre.