
Saham SpaceX naik lebih dari 10% pada sesi after-hours hari Selasa menyusul kinerja keuangan yang jauh melampaui ekspektasi dan mengubah argumen investasi terhadap perusahaan ini. Pendapatan kuartal ketiga mencapai $14.6 billion, naik 161% dari setahun sebelumnya dan jauh di atas ekspektasi $12.9 billion, memberikan bukti lebih kuat bahwa investasi mereka di infrastruktur komputasi mulai menghasilkan penjualan yang signifikan. Skala kelebihan ini langsung mengubah kembali perdebatan tentang apakah belanja modal besar bisa diterjemahkan menjadi pertumbuhan pendapatan yang berkelanjutan. Menjelang laporan ini, pertanyaan utama bagi saham tersebut adalah apakah dana yang mengalir ke kapasitas pusat data pada akhirnya akan muncul sebagai pendapatan, atau justru menumpuk sebagai aset penyusutan yang tidak pernah menghasilkan imbal hasil memadai. Kuartal ini menjawab pertanyaan itu dengan tegas, dan itu terjadi dalam kecepatan yang tidak diantisipasi oleh banyak analis di sell side.
Laba bersih mencapai $4.4 billion, membalik kerugian $1.1 billion setahun sebelumnya dan menghadirkan kuartal profitabel pertama SpaceX sejak go public. Pembalikan ini penting karena menunjukkan bisnis ini mampu menyerap pengeluaran infrastruktur yang sangat besar dan tetap menghasilkan laba bersih positif, setidaknya pada kuartal ketika pendapatan tiba tepat waktu. Investor ingin melihat apakah hasil ini menandai awal tren laba yang berkelanjutan atau hanya cetakan kuat tunggal. Laba sebesar ini memberi manajemen ruang untuk membiayai tahap ekspansi berikutnya secara internal, bukan sepenuhnya bergantung pada pembiayaan eksternal, hal yang penting pada kuartal ketika rencana belanja justru membesar, bukan menyusut. Catatannya, kuartal ini diuntungkan oleh pendapatan yang tiba tepat waktu dan biaya yang belum sepenuhnya mengejar pembangunan.
Divisi Super Intelligence menghasilkan pendapatan $7.56 billion, naik dari $813 million setahun sebelumnya dan menyumbang 52% dari total penjualan. Divisi ini juga mencatatkan laba operasi $431 million, yang menunjukkan bisnis AI tumbuh lebih cepat dari yang dimodelkan banyak analis. Laju pertumbuhan divisi ini menegaskan seberapa cepat campuran pendapatan perusahaan bergeser ke komputasi dan menjauh dari operasi peluncuran tradisionalnya. Setahun lalu segmen ini hanyalah angka kecil di laporan keuangan; hari ini ia menjadi sumber pendapatan terbesar di grup. Perubahan semacam itu dalam satu tahun tidak biasa terjadi di luar pergeseran teknologi yang nyata, dan berarti nasib perusahaan kini jauh lebih terikat pada permintaan kapasitas komputasi daripada pada ritme peluncuran yang membangun bisnis ini. Angka laba operasi lebih kecil dari baris pendapatan, yang memang diharapkan pada divisi yang masih menyerap penyusutan berat, tapi arahnya yang penting.
Identitas SpaceX berubah dengan cepat, dengan komputasi kini menghasilkan pendapatan lebih besar daripada gabungan bisnis satelit dan peluncurannya. Transformasi itu membawa peluang dan risiko sekaligus: operasi AI tumbuh lebih cepat, tapi juga lebih padat modal dan lebih terbuka pada persaingan dari penyedia cloud mapan. Pasar diminta menilai perusahaan yang basis labanya sedang dibangun kembali di sekitar bisnis yang setahun lalu belum ada dalam skala ini. Penyedia yang sudah mapan punya hubungan dalam, pusat data yang ada dan kekuatan penetapan harga yang dibangun bertahun-tahun, dan tidak satu pun dari mereka akan menyerahkan pangsa pasar tanpa perlawanan. SpaceX punya keunggulan dalam kecepatan, integrasi jaringan satelitnya sendiri, dan kesediaan untuk menanam dana sangat besar sebelum permintaan sepenuhnya terbukti, tapi keunggulan itu tidak permanen. Jika pesaing menyamai laju penempatan kapasitas, harga dan profitabilitas divisi ini bisa terkompresi.
Starlink tetap menjadi mesin laba yang penting. Divisi Connectivity menghasilkan pendapatan $5.2 billion dan laba operasi $2.4 billion, dengan pelanggan konsumen mencapai 13.6 juta. Bisnis berulang ini memberi investor sumber laba yang sudah mapan di samping operasi AI yang tumbuh lebih cepat dan lebih padat modal, dan ia menyediakan arus kas yang membantu membiayai ekspansi yang lebih luas. Langganan broadband konsumen bersifat lengket dengan cara yang tidak dimiliki kontrak komputasi grosir: pelanggan membayar bulan demi bulan, churn relatif rendah, dan pendapatan datang tanpa ketidakteraturan yang menyertai penandatanganan kesepakatan perusahaan besar. Laba operasi divisi ini adalah porsi besar dari laba grup, itulah sebabnya perlambatan penambahan pelanggan akan berarti jauh melampaui segmen itu sendiri. Untuk saat ini jumlah pelanggan masih naik, dan bisnis yang membesar stabil itu adalah bagian perusahaan yang paling dipahami analis.
Belanja modal kuartalan mencapai $19.6 billion, termasuk $16.4 billion di divisi AI. Investasi itu membeli infrastruktur yang diharapkan melayani pelanggan selama beberapa tahun, itulah sebabnya belanja ini paling baik dinilai terhadap pendapatan masa depan, bukan laba saat ini. Laju penempatan kapasitas akan menentukan seberapa cepat divisi ini bisa mengubah kumpulan pesanan menjadi kapasitas yang bisa ditagih. Kira-kira empat perlima belanja kuartal itu masuk ke bisnis komputasi, yang memberi tahu investor di mana perusahaan melihat imbal hasil tertinggi. Risiko belanja sebesar ini bukan uangnya hilang, melainkan kapasitas datang sebelum pelanggan siap menggunakannya, sehingga peralatan mahal menganggur untuk sementara. Sisi sebaliknya, perusahaan yang membangun paling cepat dalam lingkungan ini sering kali berakhir dengan ekonomi satuan terbaik, karena kapasitas awal bisa diisi dengan harga premium sementara pesaing masih memesan perangkat keras.
Selama sembilan bulan pertama, arus kas operasi mencapai $13.1 billion dibandingkan belanja modal $48.1 billion. Mengurangkan angka itu menyisakan selisih kira-kira $35 billion sebelum pergerakan investasi dan pembiayaan lainnya, selisih yang menyoroti betapa besar pendanaan eksternal yang dibutuhkan pembangunan saat ini. Investor akan mengamati apakah arus kas operasi bisa menutup selisih itu seiring divisi AI membesar. Selisih itu ada karena perusahaan menghabiskan kira-kira tiga setengah dolar untuk setiap dolar yang diterima dari pelanggan, dan menutupnya bergantung pada dua hal: pendapatan tumbuh cukup cepat untuk mengimbangi belanja, dan belanja akhirnya melandai seiring pembangunan matang. Keduanya tidak dijamin, itulah sebabnya pertanyaan pendanaan tetap di pusat perdebatan. Yang jelas, perusahaan telah memilih pertumbuhan daripada pembangkitan kas jangka pendek.
SpaceX tetap menutup bulan September dengan hampir $90 billion dalam bentuk kas, setara kas dan surat berharga yang dapat diperdagangkan, yang memberi kapasitas pendanaan besar. Penyangga ini berarti perusahaan tidak terpaksa menggalang modal di momen yang tidak tepat, meski laju belanja akan menentukan berapa lama bantalan itu bertahan. Neraca tetap menjadi salah satu argumen terkuat untuk saham ini pada valuasi saat ini. Perangko sebesar itu membeli waktu dan opsi: ia memungkinkan perusahaan terus menempatkan kapasitas melewati penurunan permintaan, menyerap kuartal dengan pendapatan mengecewakan, dan bergerak cepat pada akuisisi atau kemitraan tanpa harus ke pasar. Itu juga berarti penggalangan modal, jika terjadi, lebih mungkin bersifat oportunistik daripada putus asa. Argumen balikannya, neraca sebesar ini bisa mendorong belanja yang boros.
Manajemen memperkirakan belanja modal $35 billion hingga $40 billion lagi pada kuartal keempat, jauh di atas ekspektasi pasar mendekati $20 billion. Mereka juga memproyeksikan pendapatan kuartal pertama 2027 sebesar $33 billion hingga $37 billion, di atas ekspektasi mendekati $22 billion. Selisih panduan ini sangat lebar, dan itu menandakan manajemen melihat permintaan jauh melampaui yang dimodelkan analis. Rentang selebar ini jarang terjadi pada perusahaan sebesar ini, dan memberi tahu investor bahwa manajemen sendiri tidak yakin dengan laju pengisian kapasitas baru. Panduan pendapatan sama mencoloknya: itu menyiratkan perusahaan memperkirakan terus tumbuh pada laju yang akan menempatkan tahun penuh jauh di depan angka yang dipakai pasar. Jika panduan terbukti akurat, perdebatan bergeser dari apakah pertumbuhan nyata menjadi apakah belanja yang dibutuhkan untuk mempertahankannya berkelanjutan.
Prospek belanja membuat pembangkitan kas tetap di pusat perdebatan investasi. Jika infrastruktur tambahan itu bisa segera beroperasi, pengeluaran lebih tinggi itu seharusnya diterjemahkan menjadi pendapatan dan akhirnya efisiensi operasi. Jika penempatan tertunda, belanja yang sama bisa membebani profitabilitas dan memperpanjang periode ketika perusahaan mengonsumsi lebih banyak kas daripada yang dihasilkannya. Dua skenario itu berbagi titik awal yang sama dan hanya berbeda waktu, itulah sebabnya eksekusi adalah seluruh cerita di sini. Perhatikan ritme kapasitas yang mulai beroperasi, panjang siklus penjualan kontrak komputasi baru, dan apakah arus kas operasi mulai mendekati belanja modal. Ketiga sinyal itu bersama-sama akan menunjukkan apakah perusahaan membangun mesin pertumbuhan yang membiayai dirinya sendiri atau hanya menghabiskan neracanya lebih cepat.
SpaceX dan Tesla telah membentuk komite dewan independen untuk mengevaluasi potensi merger, kata Elon Musk mengonfirmasikan. Ia mendukung gagasan itu tapi tidak ikut dalam musyawarah karena kepentingannya di kedua perusahaan. Rasional yang diusulkan mencakup AI, desain chip, robotika dan teknologi satelit, yang akan menggabungkan dua platform industri dan teknologi terbesar di Amerika Serikat. Struktur komite independen dirancang untuk memastikan negosiasi dilakukan secara independen, bukan oleh pemegang saham pengendali yang punya kepentingan atas hasilnya, dan ini adalah pengaman standar dalam kesepakatan semacam ini. Belum ada yang disepakati, dan komite bisa menyimpulkan kombinasi itu tidak masuk akal. Tapi keberadaan proses itu sendiri adalah katalis, karena ia menempatkan potensi transaksi di depan dua basis pemegang saham.
Investor tetap perlu menilai rasio pertukaran, tata kelola dan komitmen keuangan dari kombinasi apa pun, dan detail itu akan menentukan bagaimana manfaat dan kebutuhan pendanaan dibagi antara pemegang saham di kedua bisnis. Secara keseluruhan, kuartal ini menghadirkan kelebihan laba yang tegas dan rencana belanja jauh lebih besar, meninggalkan pasar menimbang pertumbuhan cepat melawan kas yang dikonsumsinya dan opsi tambahan dari potensi kombinasi Tesla. Rasio pertukaran adalah angka yang akan menentukan sebagian besar nilai: ia menetapkan seberapa besar entitas gabungan yang dimiliki masing-masing pihak, dan karenanya seberapa besar arus kas masa depan dan beban belanja masa depan yang jatuh ke setiap basis pemegang saham. Tata kelola juga penting, karena perusahaan gabungan akan membutuhkan struktur jelas untuk mengalokasikan modal antara dua bisnis yang sangat berbeda. Singkatnya, kuartal ini memberi investor lebih banyak hal untuk dipikirkan daripada satu cetakan laba tunggal.
Wawasan trading
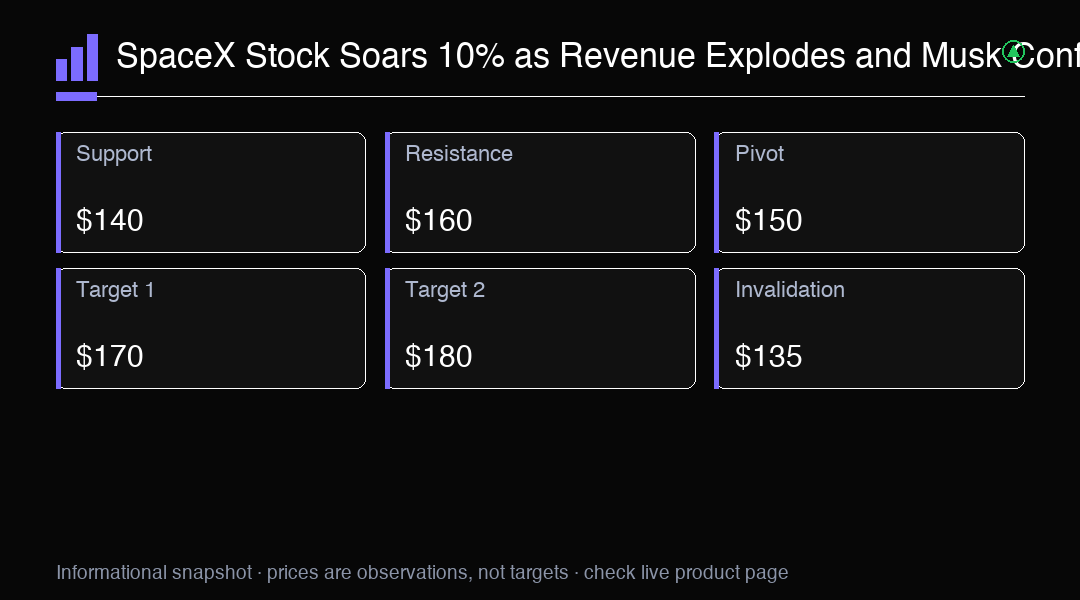
SpaceX melonjak lebih dari 10% pada sesi after-hours setelah pendapatan naik 161% menjadi $14.6 billion dan kuartal profitabel pertamanya sejak go public. Resistance utama di $160. Perhatikan panduan belanja modal kuartal keempat dan berita merger Tesla.