

10月15日,黄金升至每盎司$4,156,较前一日上涨1.23%,延续了此前一周累计2.4%涨幅的反弹走势。尽管盘中早些时候美元走强,金价仍录得上涨,表明其他因素正牢牢支撑着市场。黄金已连续三个交易日上涨,买方在每次回调中介入,捍卫短期移动平均线。此次上行也反映出在多个地区持续的地缘政治不确定性下,避险需求重新升温。
此次上涨紧随美国生产者通胀报告之后,该数据低于预期,缓解了对美联储激进加息的担忧。生产者价格指数(PPI)9月份涨幅低于预期,创下五个月来最温和的读数,进一步巩固了央行即将结束紧缩周期的预期。美元指数下跌0.3%至101.20,使黄金对外国买家而言更便宜,刺激了国际市场的需求。美债收益率也出现下降,10年期国债收益率自8月以来首次跌破4.00%,进一步降低了持有黄金等无息资产的机会成本。
黄金已从上月初设定的$4,050近期低点回升。该金属同比仍上涨35%,但较2026年1月创下的$5,608.35历史高点下跌4%。目前关键阻力位位于$4,200,9月下旬价格曾短暂飙升至该水平上方,随后急剧逆转,当时该水平吸引了卖盘。市场分析师指出,需要持续收于$4,200上方才能确认突破。该金属未来几日的表现很可能将决定当前反弹会演变为持续上升趋势,还是又一次收复失地的失败尝试。
从技术面来看,黄金正在测试$4,150至$4,200之间的阻力区。如果决定性突破$4,200,可能为重新测试$4,300打开大门。反之,如果回调至$4,100下方,则意味着重回近期交易区间。位于$4,130的50日移动平均线正在提供动态支撑,而相对强弱指标(RSI)正接近超买区域,表明本轮反弹短期内可能已显拉伸。复苏期间成交量温和,一些分析师将此解读为机构参与者缺乏信心。
白银也出现上涨,上涨1.8%,报每盎司$49.20。金银比率跌至84.5,为三个月来最低水平,表明在当前这轮风险偏好升温中,白银的表现优于黄金。从历史上看,白银在经济复苏期间一直引领贵金属走势,一些分析师将其相对强势解读为贵金属整体市场的积极信号。铂金也出现上涨,上涨0.9%,报每盎司$1,620,钯金上涨1.2%,报$1,180。贵金属板块的广泛走强表明,投资者正在近期回调后重建敞口。
分析师指出,考虑到宏观环境,黄金近期的强势有些令人意外。不断上升的政府赤字和高涨的地缘政治紧张局势本应提供支撑,但在最新通胀数据提供催化剂之前,黄金一直难以获得动力。实际收益率按历史标准衡量仍处于高位,这通常会降低黄金等无息资产的吸引力。黄金在这一逆风下仍上涨,被视为官方部门和私人投资者都有底层需求的证据。一些策略师认为,这标志着市场对货币政策预期定价方式的结构性转变。
近几周,黄金支持型交易所交易基金(ETF)的投资流入有所改善,扭转了数月来流出的趋势。数据显示,截至10月12日的一周内,全球黄金ETF持有量增加12 tonnes,其中北美产品领涨。散户兴趣也有所升温,黄金经销商报告金币和小金条需求增加。这种仓位变化表明,投资者在早前的获利了结之后正在重建对该金属的敞口。ETF需求的回归尤为值得关注,因为机构资金流入是2026年初黄金飙升至历史高点的主要驱动力。
期权市场对黄金看涨期权的需求增加,隐含波动率升至19.2%,高于上周的16.8%。交易员为上行敞口支付更高价格,反映出对进一步上涨的乐观情绪。不过,看跌期权的偏度仍然为负,表明一些投资者仍在对冲下跌风险。在下一次消费者通胀报告公布之前,$4,200行权价的看涨期权持仓量显著增加。这种仓位情况表明,尽管近期动能偏向上涨,市场参与者对本轮反弹的可持续性仍持谨慎态度。
各国央行的持续买入继续为黄金提供底部支撑。世界黄金协会报告称,各国央行10月份增加了28 tonnes储备,其中中国、印度和波兰引领购买。此前2024年和2025年,官方部门需求连续两年超过1,000 tonnes,创历史纪录。央行需求一直是本轮牛市的重要结构性驱动力,持续吸收矿产供应。官方部门的储备积累源于多元化配置、减少对美元依赖以及对冲地缘风险的愿望,这一趋势目前没有放缓迹象。
展望未来,周四的零售销售数据可能影响金价。如果消费者支出强于预期,可能加大利率压力,拖累贵金属。反之,零售销售疲软可能缓解利率担忧,提振黄金。该报告尤为重要,因为美联储官员已反复强调,政策决策将取决于即将公布的数据。较温和的数据将强化市场日益增长的信念,即紧缩周期已经完成;而较强的数据可能重新点燃鹰派预期,引发新一轮抛售。
总体而言,黄金仍处于过去一个月建立的$4,050至$4,300的宽幅区间内。通胀降温与美元走软的结合提供了短期支撑,但持续上涨可能需要美联储暂停加息的确认。市场参与者还将关注美联储官员即将发表的讲话,以获取政策路径的进一步指引。下一次消费者价格指数(CPI)发布定于下周二,可能为方向性走势提供下一个重要催化剂。
一些分析师现在将$4,500视为下一个主要阻力位,认为ETF需求与宏观环境不确定性的结合可能在年底前推动黄金创下新高。不过,鉴于该金属2026年早些时候从高点急剧逆转,应保持谨慎。更保守的情景是,黄金将在当前区间盘整,直到美联储发出紧缩行动明确结束的信号。无论如何,未来几周很可能将为黄金第四季度及进入2027年的走势定下基调。
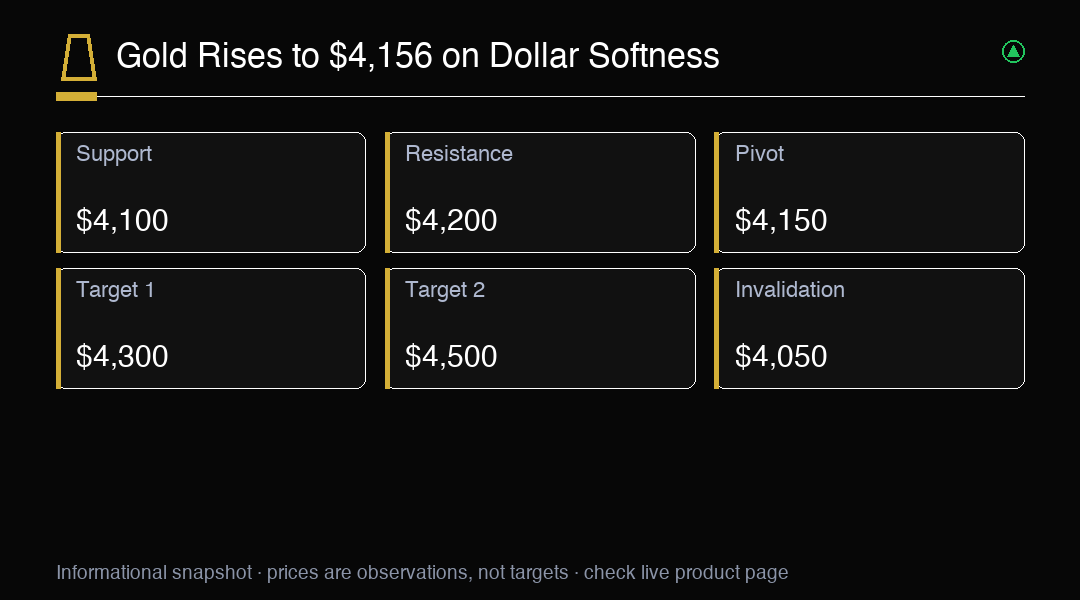
交易洞察
黄金在$4,050支撑位反弹后测试$4,200阻力位。关注周四零售销售数据。区间仍为$4,050至$4,300。