

美联储主席凯文·沃什表示人工智能技术对美国经济是一大利好,随后标普500指数周四抹去跌幅,收涨0.3%。此番言论缓解了市场对AI投资可能无法尽快产生回报的担忧,推动科技股复苏。沃什的讲话恰逢市场情绪的关键节点。在经历了数周对人工智能资本支出能否带来可观回报的焦虑之后,美联储主席的认可为机构投资者重建敞口提供了基本面支撑。鉴于近期大盘科技股出现了一轮获利了结,这一时机显得尤为重要。对于在当前市场中摸索的交易者来说,华盛顿发出的信息很明确:政策制定者将人工智能视为真正的生产力催化剂,而非投机泡沫,它有能力重塑多个行业的产出潜力。
沃什在曼谷发表讲话时表示,他看到AI的采用正在推动美国实现结构性经济增长。交易者削减了加息押注,美元下跌。纳斯达克100指数期货在讲话后一度上涨0.2%,此前一度下跌0.5%。利率预期的转变迅速而显著。利率期货迅速调整,反映出进一步收紧的概率下降,下次会议的加息隐含概率大幅走低。美元对主要货币走软,为以美元计价的风险资产提供了额外支撑。债券收益率也小幅下行,缓解了此前对成长型板块造成压力的估值压力。市场参与者将曼谷讲话解读为美联储对当前政策立场越来越放心的信号,降低了自9月底以来一直困扰股市的过早收紧尾部风险。
本轮反弹发生在本周早些时候芯片股引发的抛售之后,那轮抛售使罗素2000指数进入回调区间。美光科技靓丽的财报预测和一份温和的通胀报告帮助基准标普500指数和偏重科技的纳斯达克指数逆转了周线跌幅。标普500指数今年以来涨幅已超过15%。芯片板块此前承受了巨大压力,投资者因担心库存修正而轮动撤离AI相关个股。然而,美光科技的业绩表明,对高带宽存储器和先进半导体封装的需求依然强劲。罗素2000指数跌入回调区间曾引发人们对美国经济广泛走弱的担忧。但标普500指数的复苏能力表明,大盘科技股继续推动指数表现,尽管小型企业仍在与更高的借贷成本作斗争。这种分化凸显了市值加权指数固有的集中风险。
在逢低买入资金推动美股反弹之后,亚洲股市周五有望高开。日本、韩国和澳大利亚的股指期货开盘指向上涨。MSCI亚太股指上涨1.5%,韩国综合指数(Kospi)上涨3.6%。亚洲市场的同步走强反映出市场越来越相信AI抛售的最糟糕阶段可能已经过去。日元走软令日本出口商受益,而韩国半导体个股则因美光科技的强劲展望而反弹。随着大宗商品价格上涨,澳大利亚矿业股也为涨势做出了贡献。反弹的广度表明,机构投资者不仅仅是根据头条新闻进行交易,而是在实际重新调整投资组合,为新一轮AI驱动的盈利周期做准备。对于区域投资者来说,关键问题在于一旦最初的热情消退,反弹能否保持动能。
财政部长贝森特早些时候关于债券市场干预的言论最初提振了股市,但随着交易者将注意力转向通胀数据,涨幅逐渐消退。然而,沃什的最新言论提供了更持久的催化剂,表明美联储将AI视为生产力提升而非通胀风险。这两种驱动因素之间的区别对于理解市场走向至关重要。贝森特的干预言论解决了金融稳定方面的担忧,但对改变基本面盈利前景几乎没有作用。相比之下,沃什关于AI的言论直接触及了数月来主导股市估值辩论的问题。通过将AI定性为通过提升生产力产生通缩效应的力量,他有效地化解了最持久的看跌论据之一。这种重新定调可能对板块轮动产生持久影响,因为投资者现在可能更愿意为那些展现出明确AI相关收入增长的公司支付溢价。市场的积极反应表明,这种叙事转变已在进行中。
预计本周交易将保持清淡,美国股市周三将于美东时间下午1:00收盘,周四因假日休市。围绕AI的乐观情绪、美国经济的韧性和货币政策宽松,正推动三大指数连续第三年走强。清淡的成交量可能放大价格波动,意味着即使温和的资金流也可能对指数水平产生巨大影响。流动性下降与积极情绪的结合,为潜在的波动性摆动创造了条件。从历史上看,假期缩短的周往往有利于多头,因为机构投资者不愿在长假期间持有过大的头寸。目前标普500指数接近阻力位且情绪改善的局面,表明阻力最小的路径可能是上行。不过,交易者应意识到,低量上涨往往缺乏信心。真正的考验将在成交量恢复正常水平时到来。
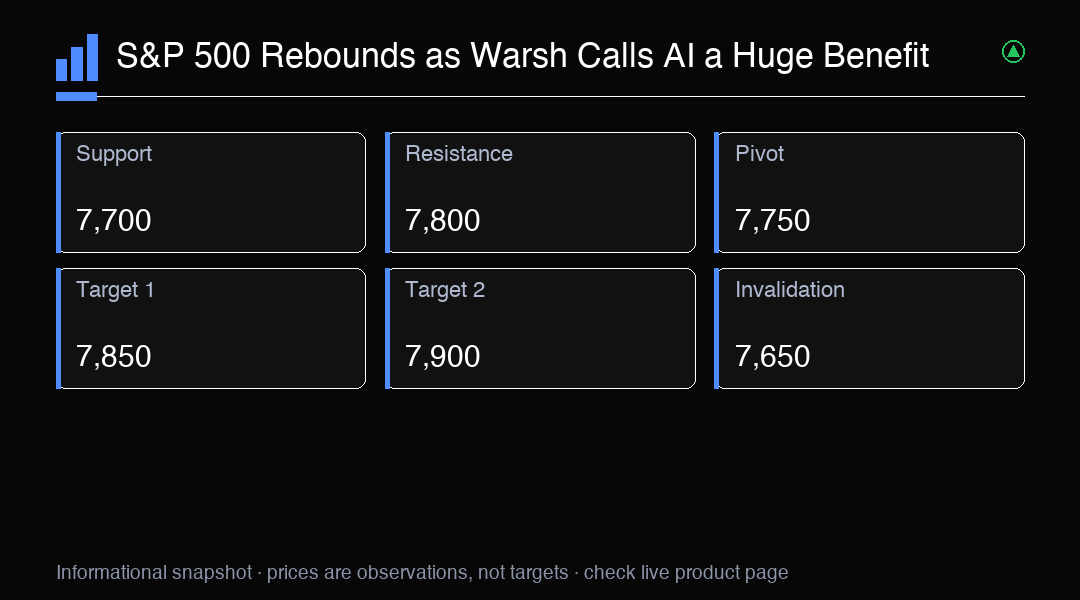
分析师指出,标普500指数目前正在测试7,800点的关键阻力位。突破该位可能为重新测试接近7,850点的历史高点打开大门。支撑位位于7,700点,本周已多次守稳该位。技术面表明,指数正在不断收窄的区间内盘整,每次回调都被更积极地买入。成交量模式表明当前水平机构兴趣浓厚,回调期间大宗交易活动有所增加。科技和通信服务板块的相对强势在将指数维持在关键移动平均线之上发挥了重要作用。从仓位角度来看,有证据表明系统化策略在回调期间不断增持敞口,这可能加速突破阻力位的走势。7,800点不仅代表心理关口,也是一个重要的gamma阈值,超过该水平后期权相关对冲资金流可能转为支撑。
芯片股领涨反弹,费城半导体指数上涨2.1%。美光科技在靓丽的财报预测后飙升8.7%,英伟达上涨1.2%,Marvell(迈威尔)上涨3.4%。这些涨幅标志着与此前抛售的急剧逆转。鉴于该板块估值偏高以及超大规模云服务商承诺的巨额资本支出,半导体投资者对任何需求疲弱的迹象都尤为敏感。美光科技的展望让人们确信,AI基础设施的建设仍在按计划进行,存储器的定价权将持续到明年。芯片股的涨势超出了大型公司的范畴,规模较小的半导体设备和设计软件公司也录得可观涨幅。这表明市场正在为AI受益范围的扩大定价,而不是将涨幅集中在少数大盘科技股上。对交易者来说,半导体的领导地位对于任何可持续的股市反弹仍然至关重要。
除芯片股外,其他科技股也普遍上涨。苹果上涨1.1%,特斯拉上涨0.8%,甲骨文回升4.2%,戴尔上涨3.8%。这轮广泛的反弹表明,在最近一轮获利了结之后,投资者正在重新树立对AI交易的信心。甲骨文的回升尤为值得关注,因为该公司在AI基础设施上投入积极,而市场此前对其将这些投资变现的能力持怀疑态度。戴尔的涨幅反映出对AI优化服务器和企业硬件更新周期需求的增长。大盘平台型公司与芯片制造商一道参与涨势,表明AI投资主题正在从半导体硬件扩展到云基础设施、应用软件和面向消费者的AI功能。这种日益广泛的参与对于持久的反弹至关重要,因为狭窄的领涨更容易受到突发情绪转变的影响。分析师正在关注,一旦讲话后的最初兴奋消退,这种广度能否持续。
展望未来,投资者正在等待本周晚些时候公布的关键经济数据,包括生产者价格指数(PPI)和零售销售数据。任何通胀降温的迹象都可能进一步缓解利率压力,支撑股市。反之,如果数据过热,可能重新引发对美联储鹰派立场的担忧。鉴于美联储近期强调管道通胀压力及其对消费价格的潜在传导,PPI数据尤为重要。较温和的数据将印证市场的预期,即当前政策立场已足够紧缩,无需额外收紧即可使通胀回落至目标水平。零售销售数据将揭示美国消费者的健康状况,尽管借贷成本居高不下,消费者表现却出人意料地强劲。劳动力市场已显现早期降温迹象,但消费支出依然稳固。综合来看,这些数据将有助于判断市场乐观的AI驱动叙事能否与宏观经济现实共存。
期权市场的仓位情况表明,机构投资者一直在积极对冲下行风险,同时保持上行敞口。标普500指数的看跌/看涨期权比率本周显著下降,表明相对于看涨期权,保护性看跌期权的需求减少。主要指数的隐含波动率已收窄,VIX指数跌至9月初以来的最低水平。波动率的下降与以下观点一致:即急剧回调的即时风险已经减小。不过,一些策略师警告称,波动率下降可能导致自满情绪,使投资组合容易受到突发冲击。尽管近期前景较为温和,标普500期权的偏度仍倾向于看跌期权,表明尾部风险对冲需求依然存在。对于方向性交易员来说,当前的期权市场有利于那些从时间衰减和进一步波动率压缩中受益的策略,前提是不出现不利的宏观经济意外。
总体而言,市场在近期波动之后似乎正在企稳。沃什的言论提供了短期催化剂,但持续上涨可能需要确认AI投资正在转化为企业盈利增长。未来几个季度对于判断AI投资周期能否兑现提升生产力和收入增长的承诺至关重要。那些已向AI基础设施投入数十亿美元的公司,将需要证明这些投资带来了可衡量的回报,否则可能面临投资者新一轮的怀疑。美联储将AI视为生产力驱动因素而非通胀风险的立场演变,代表着一种重要的叙事转变,可能中期内支撑更高的估值。然而,市场是向前看的,这种乐观情绪的大部分可能已经反映在价格中。交易者应将即将到来的财报视为下一个重大催化剂,关注资本支出指引和AI变现进展。
交易洞察
标普500在沃什AI言论缓解美联储利率担忧后反弹。关键阻力位7,800。关注PPI数据以判断方向。