
周二盘后交易中,Netflix股价下跌近6%至$64.60,延续了该股艰难的一年,让投资者不得不在一项盈利的业务和正在放缓的增长轨迹之间权衡。在公告之前,该股今年已下跌约27%,而业绩证实了这是一家现金创造能力极强的公司,但仍几乎无法让投资者相信其增长问题正在缓解。市场的反应反映出失望,而不是对公司财务健康的恐慌。
第三季度营收增长11.8%至$12.87 billion,净利润增长44%至$3.66 billion,两个数字都指向一家仍在复利增长的企业,尽管其扩张速度正在放缓。每股盈利87美分,高于82美分的预期,营收则大致符合预测,因此这个季度是一次明确的运营超预期。问题在于,增长是近三年最慢的,这使焦点始终落在动能而非盈利能力上,因为一家按未来扩张来估值的公司,无法承受扩张减速而不对如何恢复给出清晰解释。
第四季度预测在营收和盈利两方面都令人失望,而这一细节最终推动了股价下跌。Netflix预计营收为$13.44 billion,而市场一致预期为$13.51 billion;每股盈利67美分,而预期为73美分,利润端的缺口按百分比计算远大于营收的未达预期。这一组合几乎完全抵消了季度超预期的影响,因为投资者在寻找证据,证明这项业务在进入明年之际能够加速,而不是继续减速。
Netflix将广告营收预期从$3 billion下调至$2.7 billion,降幅达10%,直接打击了投资者此前指望带动未来增长的这一部分故事。管理层将此归咎于部分广告能力推出慢于预期,这表明问题在于执行而非需求,因为受众和定价环境都没有以任何明显的方式恶化。这次下调之所以重要,是因为广告本应成为第二增长引擎,最终降低公司对订阅收入的依赖,而它的表现不佳使订阅业务只能独自承担重任。投资者将密切关注这一缺口被证明只是暂时的迹象。
盈利超预期还得益于费用确认时点,这一细节往往在标题式的市场反应中被忽略,但值得审视。营业利润率达到34.6%,高于一年前的28.2%,部分原因是成本到账晚于预期,而不是基础成本有任何实质性的下降。对最后一个季度的指引指向26%,其中包括裁员带来的1.2个百分点冲击,这表明一些从第三季度递延出来的费用稍后会全力显现。因此,该季度的部分强劲表现反映的是费用确认的时点,而不是盈利能力的永久性改善。
更宏观的全年展望相对稳定,而这种稳定正是股价下跌而非崩盘的主要原因。Netflix预计营收为$51.1 billion,增长13%,营业利润率为31.5%,两个数字都描述的是一家规模庞大且管理良好的企业,而不是一家陷入困境的企业。订阅营收超过了其预期,缓冲了广告的缺口,并显示核心产品仍在吸引和留住付费会员。市场的担忧在于,这些稳健的全年数字是为更快增长提供了基础,还是仅仅证实了一家已经步入更慢轨迹的业务。
现金创造仍然可观,尽管其预测略有下调,而降幅小到仅凭这一点不应导致如此幅度的股价波动。季度自由现金流约为$2.9 billion,Netflix将其全年预测从$12.5 billion下调至$12 billion,主要是因为预计第四季度的一笔物业交易使支出提前,而不是表明基础业务有任何恶化。相对于公司整体现金创造而言,这一降幅很小,但它恰好在增长故事最需要支撑的时刻移除了一个支撑来源。
这份财报之前,公司进行了约1,000人的裁员,相当于员工总数的6%,同时节目业务高层发生变动,表明管理层正在推动一种不同的内容路线。前Disney和Fox高管Peter Rice接替Bela Bajaria,而电影业务负责人Dan Lin离职,这轮重组提高了外界对更有效的内容战略的期待,此前几部高投入作品未能产生与其预算相称的观看量。这种规模的领导层变动通常需要几个季度才能显现效果,因为已在制作中的片单反映的是新团队到来之前很久就做出的决定。
观看量仍是一个重要的压力点,可以说它是整份财报中最重要的数字,因为它处于商业模式每个环节的上游。Netflix上半年录得97 billion小时的观看时长,仅比去年同期增长2%,这意味着即使订户基础在扩大,受众也几乎没有增长。观看时长的增长对订户留存和广告机会至关重要:吸引付费会员固然有价值,但广告主还需要这些会员花时间观看,广告业务才能发挥潜力,而观看时长停滞限制了广告最终能够获得的定价权。公司辩称每位会员的参与度是健康的,但总量数字才是广告主所衡量的,而个位数的增幅几乎没有留下空间去实现公司此前预测的广告营收。
管理层正重新强调引人入胜的电视剧和电影,并增加更多授权节目,这是对一家因内容未被观看、观看广度不如其受众数字所暗示的那样而增长放缓的公司最直接可用的回应。接下来要关注的证据是更强的观看量、改善的广告执行,以及第四季度能否达到修订后的展望,因为这些将是决定股价能否企稳的变量。在广告业务企稳之前,投资者不会愿意按其长期潜力重新给该股估值,而在此之前,举证责任在于管理层。
从技术面看,Netflix在近期低点上方持稳,但在今年录得下跌之后仍处于明确的下行趋势,这也是未来每一次财报发布都会被评判的背景。果断突破七十美元附近的区域可能表明抛售压力已经耗尽,而跌破六十美元出头则可能为重新测试年内低点打开大门。期权市场很可能为下一次财报事件定价较高的波动性,这意味着股价可能朝任一方向大幅波动,取决于指引是被上调还是再次被下调。
总体而言,Netflix带来了盈利超预期,但指引未达预期,市场选择关注展望而非刚刚报告的这个季度。公司仍然高度创造现金,拥有强大的订阅基础和几乎无人能及的受众,但增长放缓、广告预测走弱以及内容领导层的调整,使该股缺乏明确的近期催化剂。下一个季度将是广告业务能否恢复以及观看时长增长能否重新加速的关键考验,而在这两者之一发生之前,举证责任仍在管理层。就目前而言,这些业绩指向的是一家稳定且盈利的业务,而不是一家崩溃的业务。
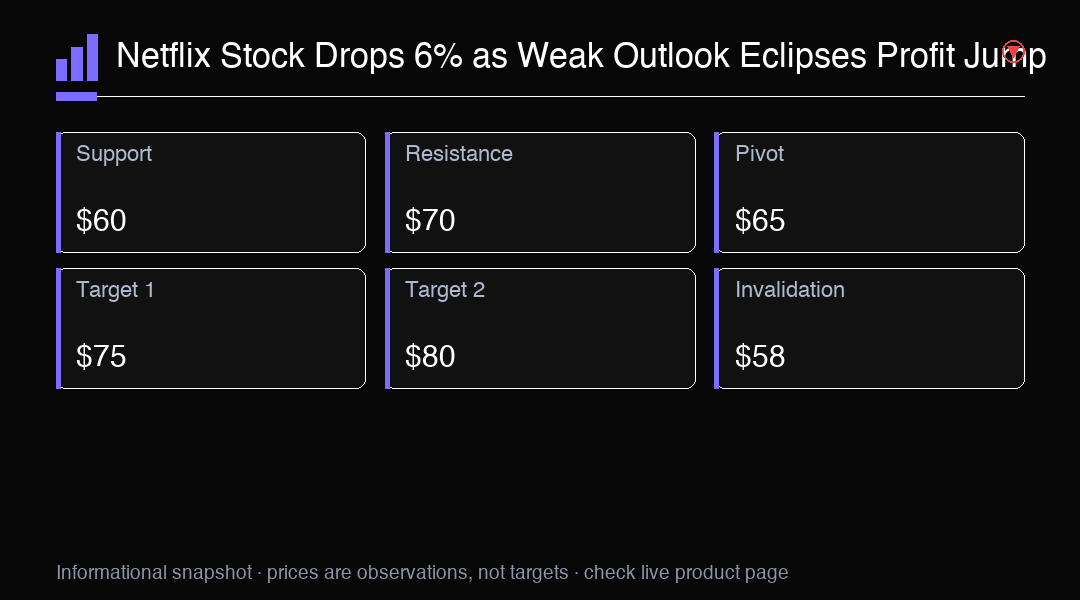
交易洞察
Netflix下跌近6%至$64.60,因第四季度展望未达预期且2026年广告预测被下调。关键支撑位在$60。关注观看时长增长和广告执行。