
Las acciones de Netflix cayeron casi un 6% hasta $64.60 en la negociacion nocturna del martes, prolongando un ano dificil para el titulo y dejando a los inversores la tarea de sopesar un negocio rentable frente a una trayectoria de crecimiento que se desacelera. Las acciones ya habian perdido alrededor de un 27% este ano antes del anuncio, y los resultados confirmaron una empresa que genera mucho caja pero que aun asi ofrece pocas garantias de que sus problemas de crecimiento se esten aliviando. La reaccion reflejo decepcion y no alarma por la salud financiera de la empresa.
Los ingresos del tercer trimestre aumentaron un 11.8% hasta $12.87 billion, mientras que el beneficio neto subio un 44% hasta $3.66 billion, dos cifras que apuntan a un negocio que sigue creciendo a compostura incluso mientras se modera su ritmo de expansion. Los beneficios de 87 centavos por accion superaron las expectativas de 82 centavos, y los ingresos se ajustaron en lineas generales a las previsiones, por lo que el trimestre fue una mejora operativa clara. El problema es que el crecimiento fue el mas lento en casi tres anos, lo que mantuvo la atencion en el impulso y no en la rentabilidad, porque una empresa valorada por su expansion futura no puede permitirse ver que esa expansion se desacelera sin una explicacion clara de como se retomara.
La prevision para el cuarto trimestre decepciono tanto en ventas como en beneficios, el detalle que acabo moviendo las acciones. Netflix espera ingresos de $13.44 billion frente a las estimaciones de Wall Street de $13.51 billion, con beneficios de 67 centavos por accion frente a los 73 centavos esperados, un descenso en la linea de resultados que es considerablemente mayor en terminos porcentuales que la caida de los ingresos. Esa combinacion peso casi por completo sobre la mejora trimestral, ya que los inversores buscan pruebas de que el negocio puede acelerar de cara al proximo ano en lugar de seguir desacelerando.
Netflix recorto su prevision de ingresos por publicidad a $2.7 billion desde $3 billion, una reduccion del 10% que cae directamente sobre la parte de la historia en la que los inversores contaban para el crecimiento futuro. La direccion culpa a un despliegue mas lento de lo esperado de algunas capacidades publicitarias, lo que sugiere que el problema es de ejecucion y no de demanda, ya que la audiencia y el entorno de precios no se han deteriorado de forma evidente. El recorte importa porque la publicidad iba a convertirse en un segundo motor de crecimiento que podria reducir con el tiempo la dependencia de la empresa de los ingresos por suscripcion, y su desempeno inferior deja al negocio de suscripcion cargando el peso en solitario. Los inversores seguiran de cerca las senales de que el descenso resulte temporal.
La mejora de beneficios tambien se beneficio del calendario de los gastos, un detalle que a menudo se pierde en la reaccion inicial pero que merece escrutinio. La rentabilidad operativa alcanzo el 34.6%, frente al 28.2% de un ano antes, en parte porque los costes llegaron mas tarde de lo esperado y no porque la base de costes subyacente se redujera de forma significativa. La guia para el ultimo trimestre apunta al 26%, incluyendo un impacto de 1.2 puntos porcentuales por las reducciones de plantilla, lo que indica que algunos gastos diferidos fuera del tercer trimestre llegaran con toda su fuerza mas adelante. Parte de la fortaleza trimestral refleja, por tanto, cuando se reconocen los gastos y no una mejora permanente de la rentabilidad.
La perspectiva anual general se mantiene comparativamente estable, y esa estabilidad es la razon principal por la que las acciones cayeron en lugar de derrumbarse. Netflix espera $51.1 billion en ingresos, lo que representa un crecimiento del 13%, y una tasa de rentabilidad operativa del 31.5%, dos cifras que describen un negocio grande y bien gestionado y no uno en dificultades. Los ingresos por suscripcion han superado sus expectativas, amortiguando el descenso de la publicidad y mostrando que el producto central sigue atrayendo y reteniendo miembros de pago. La preocupacion del mercado es si esas solidas cifras anuales proporcionan una base para un crecimiento mas rapido o simplemente confirman un negocio que se ha instalado en una trayectoria mas lenta.
La generacion de caja sigue siendo sustancial, aunque su prevision se redujo ligeramente, y la rebaja es lo bastante modesta como para que por si sola no justifique la magnitud del movimiento del precio de la accion. El flujo de caja libre trimestral alcanzo aproximadamente $2.9 billion, y Netflix redujo su proyeccion anual a $12 billion desde $12.5 billion, principalmente por una operacion inmobiliaria prevista para el cuarto trimestre que adelanta el gasto en lugar de senalar cualquier deterioro del negocio subyacente. La reduccion es pequena en relacion con la generacion de caja global de la empresa, pero elimina una fuente de apoyo justo en el momento en que la historia de crecimiento necesita ayuda.
El informe llega tras alrededor de 1,000 despidos, equivalentes al 6% de la plantilla, y cambios en la direccion del negocio de programacion que sugieren que la direccion esta presionando para lograr un enfoque distinto del contenido. El antiguo ejecutivo de Disney y Fox Peter Rice sustituye a Bela Bajaria, mientras que el responsable de cine, Dan Lin, abandona la empresa, y la reestructuracion eleva las expectativas de una estrategia de contenido mas eficaz despues de que varios estrenos de alto perfil no generaran las audiencias que implicaban sus presupuestos. Los cambios de liderazgo de esta escala suelen tardar varios trimestres en dar resultados, porque el catalogo ya en produccion refleja decisiones tomadas mucho antes de la llegada del nuevo equipo.
La participacion de la audiencia sigue siendo un punto de presion importante, y es posiblemente la cifra mas significativa de todo el informe porque se situa aguas arriba de cada parte del modelo. Netflix registro 97 billion de horas de visualizacion en el primer semestre, apenas un 2% mas que un ano antes, lo que significa que la audiencia apenas crece incluso mientras se amplia la base de suscriptores. El crecimiento de la visualizacion es clave para la retencion de suscriptores y para la oportunidad publicitaria: atraer miembros de pago es valioso, pero los anunciantes tambien necesitan que esos miembros pasen tiempo viendo para que el negocio publicitario alcance su potencial, y una visualizacion plana limita el poder de fijacion de precios que la publicidad podra acabar teniendo. La empresa ha sostenido que la participacion por miembro es saludable, pero la cifra agregada es la que miden los anunciantes, y un aumento de un solo digito deja poco espacio para construir los ingresos publicitarios que la empresa habia proyectado.
La direccion esta poniendo un enfasis renovado en la television y el cine atractivos, junto con mas programacion con licencia, la respuesta mas directa disponible para una empresa cuyo crecimiento se ha desacelerado porque su contenido no se ve tan ampliamente como sugieren sus cifras de audiencia. Las proximas pruebas a observar son una visualizacion mas fuerte, una ejecucion publicitaria mejorada y si el cuarto trimestre cumple la perspectiva revisada, porque esas son las variables que determinaran si las acciones pueden estabilizarse. Los inversores querra ver que el negocio publicitario se estabilice antes de volver a valorar la accion por su potencial a largo plazo, y hasta que eso ocurra, la carga de la prueba recae sobre la direccion.
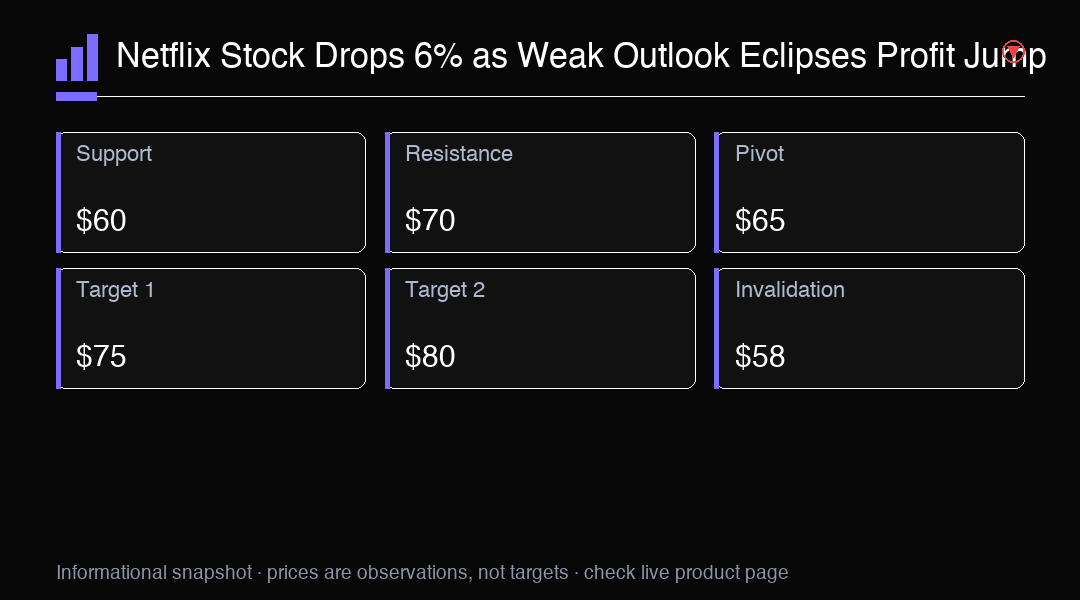
Desde una perspectiva tecnica, Netflix se mantiene por encima de sus minimos recientes pero sigue en una tendencia bajista clara tras la caida registrada este ano, y ese es el contexto en el que se juzgara cada proximo anuncio. Una ruptura decisiva por encima de la zona cercana a los setenta dolares podria senalar que la presion vendedora se ha agotado, mientras que una ruptura por debajo de los sesenta y pocos dolares podria abrir la puerta a un nuevo test de los minimos del ano. El mercado de opciones probablemente precio una volatilidad elevada en torno al proximo evento de resultados, lo que significa que las acciones podrian moverse con fuerza en cualquier direccion dependiendo de si la guia se revisa al alza o se recorta de nuevo.
En conjunto, Netflix entrego una mejora de beneficios pero una decepcion en las perspectivas, y el mercado opto por centrarse en las previsiones y no en el trimestre que acababa de presentarse. La empresa sigue generando mucho caja, con una base de suscripcion solida y una audiencia que pocos rivales pueden igualar, pero un crecimiento mas lento, una prevision publicitaria mas debil y un relevo en la direccion de contenidos dejan a las acciones sin un catalizador claro a corto plazo. El proximo trimestre sera una prueba clave de si el negocio publicitario puede recuperarse y de si el crecimiento de la visualizacion puede volver a acelerar, y hasta que ocurra una de esas dos cosas la carga de la prueba sigue sobre la direccion. Por ahora, los resultados apuntan a un negocio estable y rentable y no a uno roto.
Perspectiva de trading
Netflix cayo casi un 6% hasta $64.60 tras una decepcion en la perspectiva del cuarto trimestre y un recorte de su prevision publicitaria para 2026. Soporte clave en $60. Vigile el crecimiento de la visualizacion y la ejecucion publicitaria.