
Meta hisseleri Pazartesi günü 0.6% gerileyerek $705.44'e düştü ve aynı gün Nasdaq Composite endeksinin 1.1% kazancına rağmen gerilemeleri dört ardışık işlem seansına çıkardı. Tek hissenin daha geniş teknoloji endeksinden ayrışması, Çarşamba günkü rapora girerken hikayenin odağında: yatırımcılar büyüme karşılığında endeksi ödüllendirmeye hazır, ancak henüz bu avantajı ağır bir yatırım programı taşıyan bir şirkete genişletmeye hazır değiller. Piyasa, harcamaların gelire ve nakde dönüştüğüne dair kanıt istiyor ve bir sonraki katalizör Çarşamba günü işlem seansı kapanışından sonra geliyor.
Üçüncü çeyrek sonuçları Çarşamba günü kapanıştan sonra açıklanacak; yönetimin görüşmesi ET saat 16:30'da yapılacak ve analistler ile yatırımcıların da katılabileceği bir web yayını düzenlenecek. Beklentiler $63.3 billion gelir işaret ediyor ve bu, yıllık bazda yaklaşık 24% büyüme anlamına geliyor. Bu tempoyla Meta, en hızlı büyüyen büyük teknoloji şirketlerinden biri olarak teyit edilmiş olacak. Daha önemli olan izlenecek yol ise bu büyümenin ne kadarının faaliyet karına ve serbest nakde ulaşacağı, çünkü yalnızca gelir, yatırım planları ilk kez ortaya konduğundan beri süren değerleme tartışmasını kapatmaya yetmeyecek.
Morgan Stanley daha iyimser bir değerlendirme sundu ve hisse senedi için fiyat hedefini $775'ten $820'e çıkarırken Overweight (Ağırlık Üstünde) tavsiyesini sürdürdü. Bankanın tezi, gelişen reklam getirilerini Muse ve işletme yapay zekası aboneliklerinden gelebilecek potansiyel gelirle birleştiriyor ve bunu kısa vadeli bir sürücüden ziyade anlamlı bir uzun vadeli fırsat olarak görüyor. Bu yükseltmenin önemi, satış tarafının en azından bir bölümünün harcamaların büyüme tarafından karşılanabileceğine hâlâ inandığını göstermesinde; Çarşamba günkü rakamlar bu görüşü ya güçlendirecek ya da sorgulamaya açacak.
Meta, 12 Ekim'de Muse Wonder ve Muse Wonder Full modellerini tanıttı ve bunları kişisel ve profesyonel görevler için en yetenekli modelleri olarak nitelendirdi. Lansmanın zamanlaması kritik ayrıntı: Wonder, üçüncü çeyrek kapanışından sonra geldi, bu yüzden Çarşamba günü raporlanacak gelir ticari performansını yansıtamayacak ve benimsenmeye dair ilk izlenim yönetimin değerlendirmesinden gelecek. Bu durum, özellikle yeni modellerin ürün duyurularından yinelenen abonelik gelirine geçip geçemeyeceğini ölçmeye çalışan yatırımcılar için, görüşmeyi rakamlar kadar önemli hale getiriyor.
Yönetimin benimsenme, abonelikler ve dördüncü çeyrek görünümüne dair değerlendirmesi, yapay zekâ çabasının kalıcı gelir büyümesine dönüşüp dönüşmeyeceğini ölçmeye çalışan yatırımcılar için özellikle yararlı olacak. Şirket platforma büyük yatırımlar yaptı ve yatırımcılar harcamanın yalnızca maliyetleri artırmakla kalmayıp getiri ürettiğine dair kanıt görmek istiyor. Fiyatlandırma, kurumsal kullanım ve işletme müşterilerinin deneme süreçlerinden ücretli plana geçiş hızına dair her türlü ayrıntıyı takip edin, çünkü bu ayrıntılar hikaye açısından bir başka rekor gelir rakamından daha önemli.
Daha geniş strateji, cep boyutlu bir ses cihazı olan Muse Charm ve yapay zekâ gözlükleriyle entegrasyonu kapsıyor; bunların her ikisi de Meta'nın erişimini temel reklam işinin ötesine genişletiyor. Bu girişimler şirketin varlığını, zaman içinde geliri çeşitlendirebilecek ve tek bir gelir kaynağına olan bağımlılığı azaltabilecek yeni donanım ve abonelik kategorilerine doğru genişletiyor. Bunların anlamlı katkıcılar haline gelip gelmeyeceği 2027 ve sonrası için bir soru olsa da, bugün şirketin değerini belirlerken yatırımcıların ödediği hikayenin artık bir parçası.
Meta'nın mevcut 2026 sermaye harcaması rehberi, finansal kira anapara ödemeleri dahil $130 billion ile $145 billion arasında ve bu aralık taahhüdün ölçeğini çerçeveleyen bir rakam. Bu aralığın Çarşamba günü korunup korunmadığına ve yönetimin 2027 için ne sinyal verdiğine dikkat edin, çünkü harcamanın seyri yatırım hikayesini günler değil aylar boyunca şekillendirecek. Bir teyit disiplin olduğunu gösterirken, yukarı yönlü her sapma, yatırımların getirileri raporlanan rakamlarda görünmek zorunda kalmadan ne kadar uzun süre devam edebileceğine dair yeni sorular doğuracaktır.
Sunucu ve veri merkezlerine yapılan harcama kapasite oluştururken, amortisman ve faaliyet giderleri ilk satın alımlar yapıldıktan çok sonra bile kazançları etkilemeye devam ediyor. Bu gecikme, yatırımın kâr üzerindeki etkisinin bilançonun peşin maliyeti göğüslamasına devam etmesine rağmen neden sürekli büyüdüğünün mekanik nedeni. Yatırımcılar, yatırımın getiri üretip üretmediği ya da yalnızca alt satırı ağırladığına odaklanıyor ve Çarşamba günkü görüşme, yönetimin bu iki unsurun yeniden dengeye girmesi için beklediği zaman çizelgesi konusunda bir miktar netlik sağlamalı.
Geçen çeyrekte reklam gelirleri $59.4 billion elde ederek Meta'nın $60.8 billion çeyrek gelirinin büyük bölümünü oluşturdu ve şu an tüm genişleyen faaliyetleri finanse eden iş kolunu belirledi. Bu yoğunlaşma hikayenin merkezi yapısal riski: şirket, yatırımcılardan, ekonomik döngüye açık bir reklam tabanından çıkarak çok yıllık bir altyapı programını finanse etmelerini istiyor. Reklam harcamalarındaki her yavaşlama, şirketin dış finansmana başvurmadan yapay zekâ hedeflerini finanse etme kabiliyetini sınırlayacaktır; bu nedenle temel işletmenin sağlığı yeni ürün lansmanları kadar önemli.
Belki de en faydalı bileşim, dirençli reklam, daha net bir Muse gelirleştirme ve iyileşen nakdin desteklediği harcamanın parçalar halinde değil birlikte sunulması olurdu. Bu karışım, Meta'nın kârlılığından taviz vermeden büyüyebileceğine dair yatırımcıları ikna eder ve bu, rapora girerken merkezde yer alan ve hisseleri daha geniş teknoloji toparlanmasına göre geride tutan temel sorun. Yatırımcıların mükemmelliğe değil inandırıcı bir yola ihtiyacı var ve bunun kanıtı gelir tablosunda, nakit akış tablosunda ve görüşmede dağınık halde.
Opsiyon piyasası, bilanço olayı etrafında kayda değer bir hareket fiyatlıyor ve sonuçlara piyasın nasıl tepki vereceğine dair belirsizliği yansıtıyor. Yatırımcılar, rakamların ve rehberin beklentileri karşılayıp karşılamamasına bağlı olarak iki yönde de keskin bir hareket için konumlanıyor. Bu zımni hareket bir yön tahmini değil oynaklık ölçüsü olarak okunmalı ve raporun, tek günlük bir tepki yerine takip eden haftalarda sürekli bir eğilimin katalizörü olabileceğini gösteriyor.
Genel olarak Meta, Çarşamba günkü rapora bir kavşakta giriyor. Hisse senedi daha geniş teknoloji toparlanmasının gerisinde kaldı ve yatırımcılar yapay zekâ yatırım döngüsünün yalnızca sermayeyi tüketmek yerine getiri sunup sunamayacağına dair kanıt arıyor. Şirketin gelirleştirme ve nakit akışı konusunda ilerleme gösterme kabiliyeti, önümüzdeki haftalarda hissenin yönünü büyük olasılıkla belirleyecek ve rapordan hemen sonraki fiyat hareketi, yönetimin bu savı inandırıcı biçimde ortaya koyup koymadığına dair piyasanın karşılığı olarak değerlendirilmeli. Raporun kendisi tartışmayı tamamen kapatması beklenmez, ancak tonu belirleyecek.
İşlem İçgörüsü
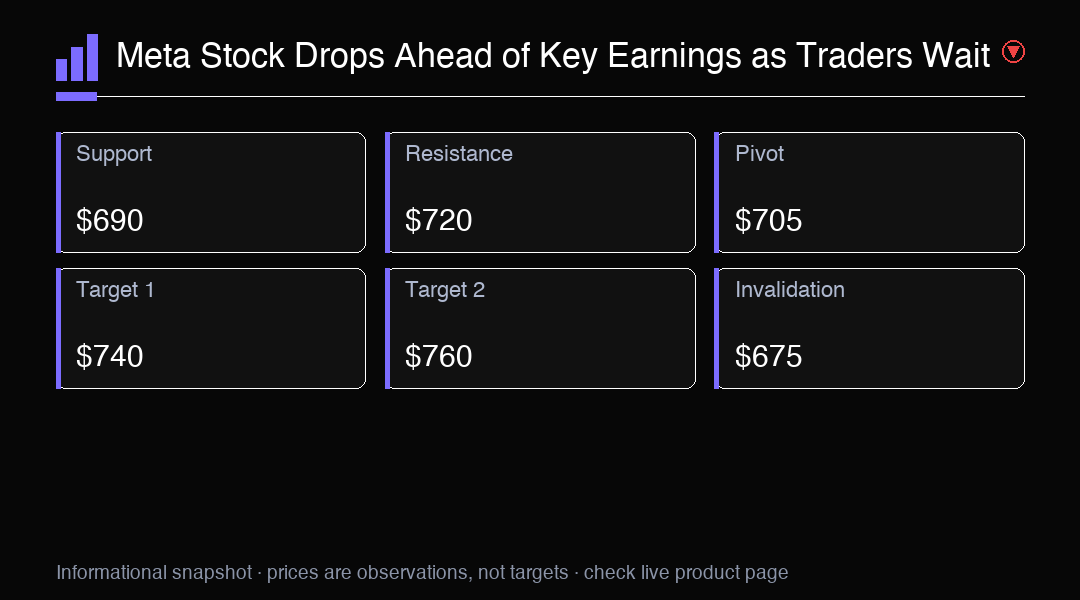
Meta hisse senedi, Çarşamba günkü üçüncü çeyrek bilançosu öncesinde 0.6% gerileyerek $705.44'e düştü ve Nasdaq toparlanmasının gerisinde kaldı. Önemli direnç $720. Yön için bilanço ve rehberi izleyin.