
S&P 500 vadeli işlemleri Salı günü erken saatlerde çok değişmedi ve yatırımcılar büyük teknoloji ve sanayi şirketlerinin sonuçlarını bekliyor. Pazartesi günkü toparlanma, geçen haftaki satışların ardından bir miktar rahatlama sağladı, ancak şimdi bilançoların, tarihsel standartlara göre yüksek seyreden değerlemeleri haklı çıkarabilecek bir büyümeye dair alıcılara daha fazla kanıt sunması gerekiyor. Piyasa, kurumsal kârlılığın mevcut fiyatlara gömülü beklentilerle ayak uydurup uyduramayacağının teyidini arıyor ve gelen rapor dalgası bu varsayımın kritik bir testi olacak.
S&P 500 Pazartesi günü 0.4% kazançla 7,690.73'e yükselirken Nasdaq Composite 1.1% yükselerek 26,430.89'a çıktı. Dow ise 0.1% geriledi. Yükselen endeksler toparlanmanın genişliğini abarttı: NYSE ve Nasdaq'da düşen hisse senetleri hâlâ yükselenleri sayıca geride bırakmadı ve bu da rallinin başlık rakamlarının ima ettiğinden daha dar olduğunu gösteriyor. Büyük endeksler ile piyasadaki temel genişlik arasındaki ayrışma, toparlanmanın bir avuç büyük çaplı teknoloji ismine yoğunlaştığının bir hatırlatması.
Amazon, Morgan Stanley'nin en çok beklenen hisse senedi listesine almasının ve hedef fiyatını $335'ten $350'e çıkarının ardından 5% yükseldi. Tesla 3.8% kazandı ve Datadog, Bernstein'in tavsiyesini yükseltmesinin ardından 5.4% yükseldi. Bireysel isimlerdeki kazançlar, performansta piyasa duygusundan ziyade hisse senedine özgü katalizörlerin baskın sürücü kaldığını gösterdi. Yatırımcılar net kazanç momentumu gösterebilen şirketleri ödüllendirirken, beklentileri daha belirsiz olanları geride bırakıyor.
CoreWeave, Goldman Sachs'ın Satın Al tavsiyesine rağmen 0.4% düşerek kapattı ve bu da finansman endişelerinin atlatılmasının zor olduğunu gösteriyor. Analist iyimserliği ile piyasa fiyat hareketi arasındaki ayrışma, yapay zekâ altyapı işlemi ve getiri üretme kabiliyeti konusundaki belirsizliği vurguluyor; özellikle borçlanma maliyetleri yüksek seyrettiğinde bu belirsizlik öne çıkıyor. Hisse senedinin performansı, temel iş modellerindeki belirsizlik sürdüğürece analist tavsiyelerinin tek başına sürekli kazanç sağlamak için yeterli olmadığının bir hatırlatması.
Teknolojinin dışında, Cleveland-Cliffs daha güçlü rehberlik sonrası 16% yükseldi; bu rehberlik gelecek yıl $4 billion fazla düzeltilmiş EBITDA beklentisi içeriyor. Şirket görünümleri hâlâ sektörler genelinde önemli hareketler üretiyor ve bireysel sonuçlar piyasada dağılıma yol açarken kârlılığa inandırıcı bir yol gösterebilen şirketleri ödüllendiriyor. Sanayi sektörünün gücü daha geniş ekonomi için olumlu bir sinyal ve yatırımcılar toparlanmanın teknolojinin ötesine yayılma belirtilerini izliyor.
Güney Kore Kospi yaklaşık 3.6% geriledi, Japonya Nikkei 1.5% kaybetti ve Japonya hariç Asya hisse senetleri 0.9% düştü. Avrupa vadeli işlemleri de zayıfladı ve Euro Stoxx 50 kontratları 0.7% geriledi. Küresel geri çekilme, ABD hisse senetlerindeki toparlanmanın henüz daha geniş bir risk iştahına dönüşmediğini gösterdi ve yatırımcılar yükselişin sürekliliği konusunda temkinli davranmaya devam etti. ABD ve Asya piyasaları arasındaki ayrışma, küresel ekonomik görünümün hâlâ düzensiz olduğunun bir hatırlatması ve Asya'daki her zayıflık belirtileri duyguya baskı yapabilir.
EUR/USD $1.1215 civarında, GBP/USD $1.3305ivarında ve USD/JPY 158.60 yen civarında işlem gördü. Fransa endişe konusu olmaya devam etti: 10 yıllık tahvil getiri farkı Almanya'ya göre Pazartesi günü yaklaşık 10 baz puana genişleyerek 147.3 baz puana çıktı ve bu, Avrupa riskli varlıklara baskı yapabilecek süregelen siyasi belirsizliği ve mali endişeleri yansıtıyor. Genişleyen spread, siyasi riskin piyasa fiyatlaması üzerinde önemli bir etki yaratabileceğinin bir hatırlatması ve yatırımcılar Fransız mali görünümünde daha fazla kötüleşme belirtisi izliyor.
Brent, piyasalar olası Rusya yaptırım hafifletmeleri ile Orta Doğu arz risklerini tartışırken varil başına $110 civarında seyretti. WTI'da kontrat rollover'ına dikkat edin: Kasım vadesi bugün sona eriyor ve $103 civarında işlem görürken Aralık vadesi yaklaşık $98daydı. Enerji fiyatları enflasyon beklentileri ve kurumsal kârlılık için kilit bir girdi olmaya devam ediyor ve ham petrolün sürekli bir yükselişi merkez bankasının yolunu karmaşıklaştırabilir ve tüketici harcamalarına baskı yapabilir. Brent ve WTI arasındaki ayrışma, bölgesel arz ve talep dinamiklerindeki farklılıkları yansıtıyor.
Altın ons başına $4,140 civarında işlem görürken Bitcoin $81,500'e doğru yumuşadı. Yüksek getiriler, faiz ödemediği için kıymetli metaller için bir baş ağrısı olmaya devam ediyor. Kıymetli metallerdeki ve kriptodaki zayıflık, riskli varlıklara dair daha geniş iştahın hâlâ düzensiz olduğunu gösterdi ve yatırımcılar hisse senedi toparlanmasının sürekliliği konusunda hâlâ temkinli. Hisse senetlerinin altın ve kriptoya kıyasla göreli gücü, piyasanın odağının güvenli liman talebinden ziyade büyüme beklentilerinde olduğunun bir hatırlatması.
ABD 10 yıllık Hazine getirisi 5.13% civarında sabitlendi ve finansman maliyetlerini odağa koydu. Fed gelecek hafta oranları değiştirmese bile yüksek piyasa getirileri harcamaları ve değerlemeleri kısıtlayabilir. Getiri seviyesi, hisse senedi piyasasının toparlanmasını sürdürme kabiliyeti açısından kritik bir faktör ve kesinti oranındaki değişimlere özellikle duyarlı büyüme hisselerini baskılayabilecek her türlü ilave yükseliş. Yatırımcılar ekonomik görünümde değişim sinyali verebilecek stres belirtileri için getiri eğrisini izliyor.
SpaceX ve Netflix bugünkü kapanıştan sonra rapor açıklayacak. Analistler SpaceX'in $12.8 billion gelir üzerinden hisse başına 13 sent kazanmasını bekliyor. Netflix için beklentiler ise $12.9 billion gelir üzerinden hisse başına yaklaşık 82 sent. Her iki şirketin harcama, nakit üretimi ve rehberliğini izleyin; sonuçları teknoloji sektörünün sağlığı ve mevcut yatırım döngüsünün sürdürülebilirliği hakkında önemli kanıtlar sunacak. Raporlar, piyasasın yapay zekâ ve streaming büyümesine dair iyimserliğinin haklı çıkıp çıkmadığının kilit bir testi olacak. GE Aerospace ve General Motors ABD açılışı öncesinde rapor açıklayarak sanayi talebi ve tüketici harcamaları hakkında kanıt sunacak. Meta ve Tesla ise Çarşamba günü geliyor. Yatırım planları, yatırımcıların yapay zekâ ve otonomi harcamalarının sürekli genişlemeyi destekleyecek kadar hızlı ticari ilerleme üretip üretmediğini değerlendirmesine yardımcı olacak ve bu da piyasa için merkezî bir soru. Bu şirketlerin sonuçları, ekonominin sağlığına ve mevcut genişlemenin sürekliliğine dair daha geniş bir tablo sunacak.
GE Aerospace ve General Motors ABD açılışı öncesinde rapor açıklayarak sanayi talebi ve tüketici harcamaları hakkında kanıt sunacak. Meta ve Tesla ise Çarşamba günü geliyor. Yatırım planları, yatırımcıların yapay zekâ ve otonomi harcamalarının sürekli genişlemeyi destekleyecek kadar hızlı ticari ilerleme üretip üretmediğini değerlendirmesine yardımcı olacak ve bu da piyasa için merkezî bir soru. Bu şirketlerin sonuçları, ekonominin sağlığına ve mevcut genişlemenin sürekliliğine dair daha geniş bir tablo sunacak.
İşlem İçgörüsü
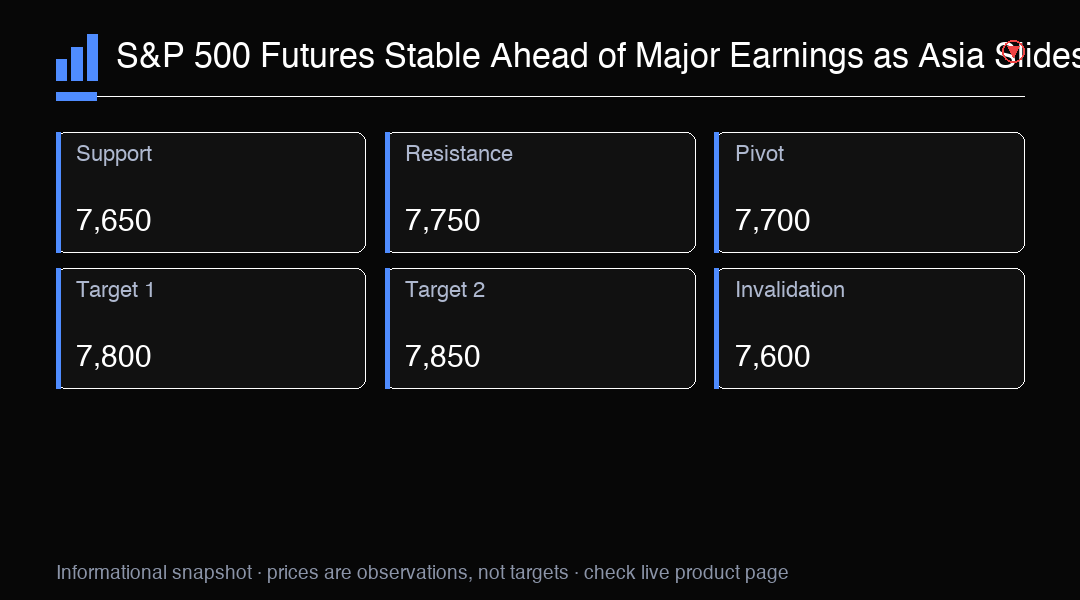
S&P 500 vadeli işlemleri, büyük teknoloji bilançoları öncesinde 7,690.73 seviyesinde sabitlendi. Önemli destek 7,650. Yön için bilançoları ve ABD verilerini izleyin.